
مشروع ميزانية الدولة لسنة 2027 : أرقام ومؤشرات
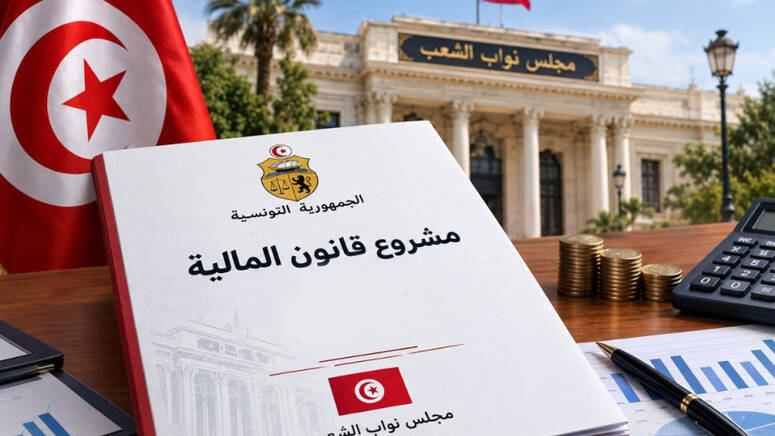
يندرج مشروعا ميزانية الدولة والميزان الاقتصادي للسنة المقبلة ، ضمن التوجهات الاستراتيجية لمخطط التنمية 2026-2030 ، التى ترتكز على تحفيز محركات خلق الثروة، وتثمين الموارد الوطنية، وتطوير القطاعات ذات القيمة المضافة العالية، بما يدعم التنمية الشاملة والعدالة الاجتماعية، بالتوازي مع إرساء مقاربة جديدة للتصرف في الموارد العمومية تقوم على ربط الاعتمادات بالنتائج والنجاعة.
ومع انطلاق مناقشة المشروعين من قبل مجلس نواب الشعب والمجلس الوطني للجهات والأقاليم، يوم الاثنين 9 نوفمبر 2026، تبرز التحديات الاقتصادية والمالية والتى تتعلق أساسا بالقدرة على تغطية النفقات وتوزيع المداخيل الجبائية ، الى جانب تسديد القروض، وتحقيق مؤشرات إيجابية للتنمية.
68.895 مليار دينار اعتمادات دفع
تشير تقديرات مشروع قانون المالية لسنة 2027 إلى أن حجم ميزانية الدولة، باعتماد الدفع، سيبلغ 68 مليارا و895 مليون دينار، مقابل 63 مليارا و575 مليون دينار مرسمة بقانون المالية لسنة 2026، أي بزيادة قدرها 5 مليارات و320 مليون دينار، وبنسبة نمو تناهز 8.37 بالمائة.
وفي المقابل، قدرت المداخيل المرخصة للدولة في استخلاصها لفائدة الخزينة بـ54 مليارا و280 مليون دينار، وهو ما يفرز عجزا في الميزانية يقدر بـ14 مليارا و615 مليون دينار.
وتعتمد الدولة في تعبئة مواردها أساسا على المداخيل الجبائية المقدرة بنحو 49 مليارا و600 مليون دينار، مقابل مداخيل غير جبائية في حدود 4 مليارات و330 مليون دينار، وهبات خارجية بقيمة 350 مليون دينار.
أما اعتمادات التعهد لنفقات ميزانية الدولة فقد ضبطت في حدود 73 مليار دينار، وهي اعتمادات تتعلق بالالتزامات المالية التي تتعهد الدولة بتنفيذها، ولا تتطابق بالضرورة مع المبالغ التي يقع صرفها فعليا خلال السنة المالية ذاتها.
28.122 مليار دينار حاجيات التمويل
ولتمويل عجز الميزانية وتغطية مجمل التكاليف المالية للخزينة المقدرة بـ28 مليارا و122 مليون دينار، يرخص مشروع قانون المالية للحكومة في تعبئة موارد تمويل تتوزع بين الاقتراض الداخلي بقيمة 19 مليارا و845 مليون دينار، والاقتراض الخارجي بقيمة 6 مليارات و877 مليون دينار، إضافة إلى موارد خزينة أخرى بقيمة مليار و400 مليون دينار.
وتبرز هذه الأرقام أهمية حاجيات التمويل في ميزانية السنة المقبلة، وخاصة الاعتماد على الاقتراض الداخلي لتغطية الجزء الأكبر منها، في وقت تظل فيه المحافظة على التوازنات المالية والتحكم في كلفة الدين من أبرز التحديات المطروحة أمام المالية العمومية.
من ميزانية الوسائل إلى ميزانية الأهداف والبرامج
وبالتوازي مع الأرقام والمؤشرات المالية، يبرز في مناقشة ميزانية الدولة عدد من المفاهيم والمصطلحات المرتبطة بتطور منظومة إعداد الميزانية والتصرف في المال العام، وفي مقدمتها الانتقال من مفهوم «ميزانية الوسائل» إلى «ميزانية الأهداف والبرامج»، واعتماد مصطلح «المهمة» عوضا عن التبويب التقليدي للميزانية حسب الوزارات.
ويُعرّف قانون المالية بأنه القانون الذي يقدر لكل سنة جملة موارد الدولة وتكاليفها، ويحدد التوازن المالي الناتج عنها، ويرخص في الموارد والنفقات في إطار مخططات التنمية والميزان الاقتصادي والميزانية متوسطة المدى، وفقا للأهداف والنتائج المنتظرة من البرامج.
ويستند هذا التوجه إلى القانون الأساسي عدد 15 لسنة 2019 المتعلق بالقانون الأساسي للميزانية، الذي أرسى منظومة للتصرف في المالية العمومية حسب الأهداف والبرامج، بهدف تحسين نجاعة الإنفاق العمومي وتعزيز الشفافية والمساءلة.
وفي هذا الإطار، تمثل «المهمة» السياسة العامة التي تتولاها وزارة أو هيكل دستوري، وهي الإطار الأشمل الذي تدرج ضمنه الاعتمادات المالية، وتضم مجموعة من البرامج التي تساهم في تحقيق أهداف وسياسات عمومية محددة.
أما «البرنامج»، فيمثل مجموعة من الأنشطة والتدخلات التي تندرج ضمن المهمة الواحدة، وتخصص لها اعتمادات مالية لتحقيق أهداف مضبوطة، تخضع للمتابعة والتقييم بالاعتماد على مؤشرات أداء تسمح بقياس النتائج ومدى تحقيق الأهداف المرسومة.
وتنقسم البرامج إلى برامج فنية تعكس طبيعة تدخلات الهياكل العمومية، مثل برنامج الفنون بوزارة الشؤون الثقافية، وبرنامج الحرس الوطني بوزارة الداخلية، وبرنامج التدخل العسكري بوزارة الدفاع الوطني، إلى جانب برامج القيادة والمساندة التي تتولى توفير الدعم الإداري واللوجستي الضروري لتنفيذ السياسات العمومية.
ويبوب الفصل 15 من القانون الأساسي للميزانية نفقات البرامج إلى أقسام تشمل نفقات التأجير والتسيير والتدخلات والاستثمار والعمليات المالية والتمويل، إضافة إلى النفقات الطارئة وغير الموزعة.
من الرقابة على النفقات إلى تقييم النتائج
وقبل اعتماد القانون الأساسي للميزانية لسنة 2019، كانت المرجعية القانونية لإعداد ميزانية الدولة تتمثل أساسا في القانون الأساسي عدد 42 لسنة 2004 المؤرخ في 13 ماي 2004، الذي كرس مقاربة تقليدية قائمة على ميزانية الوسائل، حيث ينصب الاهتمام أساسا على طبيعة النفقات والاعتمادات المرصودة لكل هيكل عمومي.
أما المنظومة الجديدة، فقد توجهت نحو ربط الاعتمادات المالية بالأهداف والنتائج المنتظرة من البرامج، من خلال تحديد المسؤوليات ومؤشرات الأداء وإرساء آليات للمتابعة والتقييم، بما يسمح بقياس مدى نجاعة التصرف في المال العام ومدى مساهمة الإنفاق العمومي في تحقيق السياسات المرسومة.
ومن المنتظر أن تشكل الجلسات العامة المشتركة بداية من 9 نوفمبر الجاري محطة أساسية لمناقشة الخيارات المالية والاقتصادية والاجتماعية للدولة للسنة المقبلة، وتقييم توزيع الموارد العمومية بين مختلف القطاعات والجهات، قبل استكمال النظر في مشروع قانون المالية لسنة 2027 والمصادقة عليه في الآجال الدستورية (أقصى تقدير يوم 10 ديسمبر).
ومع انطلاق مناقشة المشروعين من قبل مجلس نواب الشعب والمجلس الوطني للجهات والأقاليم، يوم الاثنين 9 نوفمبر 2026، تبرز التحديات الاقتصادية والمالية والتى تتعلق أساسا بالقدرة على تغطية النفقات وتوزيع المداخيل الجبائية ، الى جانب تسديد القروض، وتحقيق مؤشرات إيجابية للتنمية.
68.895 مليار دينار اعتمادات دفع
تشير تقديرات مشروع قانون المالية لسنة 2027 إلى أن حجم ميزانية الدولة، باعتماد الدفع، سيبلغ 68 مليارا و895 مليون دينار، مقابل 63 مليارا و575 مليون دينار مرسمة بقانون المالية لسنة 2026، أي بزيادة قدرها 5 مليارات و320 مليون دينار، وبنسبة نمو تناهز 8.37 بالمائة.وفي المقابل، قدرت المداخيل المرخصة للدولة في استخلاصها لفائدة الخزينة بـ54 مليارا و280 مليون دينار، وهو ما يفرز عجزا في الميزانية يقدر بـ14 مليارا و615 مليون دينار.
وتعتمد الدولة في تعبئة مواردها أساسا على المداخيل الجبائية المقدرة بنحو 49 مليارا و600 مليون دينار، مقابل مداخيل غير جبائية في حدود 4 مليارات و330 مليون دينار، وهبات خارجية بقيمة 350 مليون دينار.
أما اعتمادات التعهد لنفقات ميزانية الدولة فقد ضبطت في حدود 73 مليار دينار، وهي اعتمادات تتعلق بالالتزامات المالية التي تتعهد الدولة بتنفيذها، ولا تتطابق بالضرورة مع المبالغ التي يقع صرفها فعليا خلال السنة المالية ذاتها.
28.122 مليار دينار حاجيات التمويل
ولتمويل عجز الميزانية وتغطية مجمل التكاليف المالية للخزينة المقدرة بـ28 مليارا و122 مليون دينار، يرخص مشروع قانون المالية للحكومة في تعبئة موارد تمويل تتوزع بين الاقتراض الداخلي بقيمة 19 مليارا و845 مليون دينار، والاقتراض الخارجي بقيمة 6 مليارات و877 مليون دينار، إضافة إلى موارد خزينة أخرى بقيمة مليار و400 مليون دينار.وتبرز هذه الأرقام أهمية حاجيات التمويل في ميزانية السنة المقبلة، وخاصة الاعتماد على الاقتراض الداخلي لتغطية الجزء الأكبر منها، في وقت تظل فيه المحافظة على التوازنات المالية والتحكم في كلفة الدين من أبرز التحديات المطروحة أمام المالية العمومية.
من ميزانية الوسائل إلى ميزانية الأهداف والبرامج
وبالتوازي مع الأرقام والمؤشرات المالية، يبرز في مناقشة ميزانية الدولة عدد من المفاهيم والمصطلحات المرتبطة بتطور منظومة إعداد الميزانية والتصرف في المال العام، وفي مقدمتها الانتقال من مفهوم «ميزانية الوسائل» إلى «ميزانية الأهداف والبرامج»، واعتماد مصطلح «المهمة» عوضا عن التبويب التقليدي للميزانية حسب الوزارات.ويُعرّف قانون المالية بأنه القانون الذي يقدر لكل سنة جملة موارد الدولة وتكاليفها، ويحدد التوازن المالي الناتج عنها، ويرخص في الموارد والنفقات في إطار مخططات التنمية والميزان الاقتصادي والميزانية متوسطة المدى، وفقا للأهداف والنتائج المنتظرة من البرامج.
ويستند هذا التوجه إلى القانون الأساسي عدد 15 لسنة 2019 المتعلق بالقانون الأساسي للميزانية، الذي أرسى منظومة للتصرف في المالية العمومية حسب الأهداف والبرامج، بهدف تحسين نجاعة الإنفاق العمومي وتعزيز الشفافية والمساءلة.
وفي هذا الإطار، تمثل «المهمة» السياسة العامة التي تتولاها وزارة أو هيكل دستوري، وهي الإطار الأشمل الذي تدرج ضمنه الاعتمادات المالية، وتضم مجموعة من البرامج التي تساهم في تحقيق أهداف وسياسات عمومية محددة.
أما «البرنامج»، فيمثل مجموعة من الأنشطة والتدخلات التي تندرج ضمن المهمة الواحدة، وتخصص لها اعتمادات مالية لتحقيق أهداف مضبوطة، تخضع للمتابعة والتقييم بالاعتماد على مؤشرات أداء تسمح بقياس النتائج ومدى تحقيق الأهداف المرسومة.
وتنقسم البرامج إلى برامج فنية تعكس طبيعة تدخلات الهياكل العمومية، مثل برنامج الفنون بوزارة الشؤون الثقافية، وبرنامج الحرس الوطني بوزارة الداخلية، وبرنامج التدخل العسكري بوزارة الدفاع الوطني، إلى جانب برامج القيادة والمساندة التي تتولى توفير الدعم الإداري واللوجستي الضروري لتنفيذ السياسات العمومية.
ويبوب الفصل 15 من القانون الأساسي للميزانية نفقات البرامج إلى أقسام تشمل نفقات التأجير والتسيير والتدخلات والاستثمار والعمليات المالية والتمويل، إضافة إلى النفقات الطارئة وغير الموزعة.
من الرقابة على النفقات إلى تقييم النتائج
وقبل اعتماد القانون الأساسي للميزانية لسنة 2019، كانت المرجعية القانونية لإعداد ميزانية الدولة تتمثل أساسا في القانون الأساسي عدد 42 لسنة 2004 المؤرخ في 13 ماي 2004، الذي كرس مقاربة تقليدية قائمة على ميزانية الوسائل، حيث ينصب الاهتمام أساسا على طبيعة النفقات والاعتمادات المرصودة لكل هيكل عمومي.أما المنظومة الجديدة، فقد توجهت نحو ربط الاعتمادات المالية بالأهداف والنتائج المنتظرة من البرامج، من خلال تحديد المسؤوليات ومؤشرات الأداء وإرساء آليات للمتابعة والتقييم، بما يسمح بقياس مدى نجاعة التصرف في المال العام ومدى مساهمة الإنفاق العمومي في تحقيق السياسات المرسومة.
ومن المنتظر أن تشكل الجلسات العامة المشتركة بداية من 9 نوفمبر الجاري محطة أساسية لمناقشة الخيارات المالية والاقتصادية والاجتماعية للدولة للسنة المقبلة، وتقييم توزيع الموارد العمومية بين مختلف القطاعات والجهات، قبل استكمال النظر في مشروع قانون المالية لسنة 2027 والمصادقة عليه في الآجال الدستورية (أقصى تقدير يوم 10 ديسمبر).


 23°

 15°







Comments
0 de 0 commentaires pour l'article 339236