
البنك المركزي: أرباح البنوك التونسية ترتفع إلى 1.655 مليار دينار سنة 2025 رغم تباطؤ الإقراض
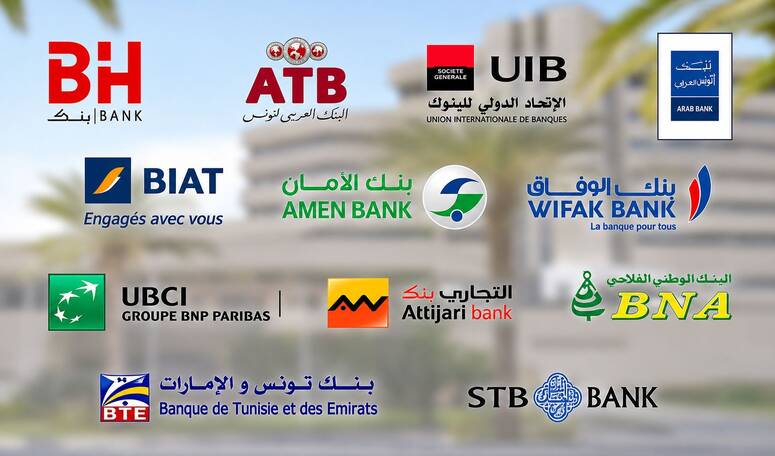
سجل القطاع المصرفي التونسي خلال سنة 2025 تحسنا في عدد من مؤشراته المالية، من أبرزها ارتفاع الأرباح والودائع والناتج البنكي الصافي، إلى جانب تعزيز الملاءة المالية والسيولة، وفق التقرير السنوي حول الرقابة المصرفية لسنة 2025 الصادر عن البنك المركزي التونسي.
وارتفع صافي أرباح البنوك المقيمة إلى 1.655 مليار دينار سنة 2025، مقابل 1.576 مليار دينار سنة 2024، فيما بلغ الناتج البنكي الصافي 8.399 مليار دينار، مقارنة بـ8.022 مليار دينار خلال السنة السابقة.
كما ارتفع إجمالي الودائع إلى 123.049 مليار دينار، مقابل 114.584 مليار دينار سنة 2024، في حين بلغ إجمالي الأصول 186.017 مليار دينار، مقارنة بـ174.339 مليار دينار.
وعلى مستوى الملاءة المالية، ارتفعت نسبتها إلى 15 بالمائة، مقابل 14.4 بالمائة سنة 2024، كما تطورت نسبة الأموال الذاتية الأساسية إلى 12.1 بالمائة، مقارنة بـ11.7 بالمائة خلال السنة السابقة.
وفي هذا السياق، أكد محافظ البنك المركزي التونسي، فتحي زهير النوري، أن نسق نمو الودائع المصرفية تجاوز بشكل ملحوظ نسق تطور القروض، وهو ما ساهم في تعزيز السيولة الإجمالية للقطاع. وأشار إلى تراجع نسبة القروض إلى الودائع إلى أقل من 100 بالمائة منذ سنة 2024، لتبلغ نحو 93 بالمائة في سبتمبر 2026.
وأوضح أن البنك المركزي واصل، للسنة السادسة على التوالي، تأطير سياسات توزيع الأرباح بهدف المحافظة على الأموال الذاتية للبنوك وتكوين هوامش أمان لمواجهة المخاطر المحتملة، بما ساهم في تعزيز مستويات الملاءة المالية للقطاع.
تباطؤ الإقراض وتزايد القروض المتعثرة
في المقابل، لم ينعكس تحسن الموارد المالية للبنوك بالقدر نفسه على نسق التمويل، إذ تواصل تباطؤ النشاط الائتماني للسنة الثالثة على التوالي، وشمل المؤسسات الناشطة في القطاع الخاص والأسر، مقابل مزيد من تعزيز التمويلات الموجهة إلى الدولة والمؤسسات العمومية، وفق ما أشار إليه محافظ البنك المركزي.
ورغم التحسن المسجل في مؤشرات الملاءة والسيولة، لا تزال جودة الأصول تمثل أحد أبرز التحديات التي تواجه القطاع المصرفي، إذ ارتفعت نسبة القروض المصنفة إلى 14.9 بالمائة من إجمالي التعهدات سنة 2025، مقابل 14.5 بالمائة سنة 2024، وفق الجدول الإحصائي للتقرير.
وحذر محافظ البنك المركزي من أن التدهور المتواصل لجودة الأصول، بالتوازي مع تباطؤ النشاط الائتماني، قد يؤدي إلى زيادة مصادر الهشاشة في القطاع المصرفي، مؤكدا ضرورة اعتماد إدارة حذرة واستباقية للمخاطر وتعزيز قدرة البنوك على استيعاب الخسائر.
وبلغت نسبة تغطية القروض المصنفة بالمخصصات 52 بالمائة سنة 2025، مقابل 50.5 بالمائة خلال السنة السابقة، في حين ارتفع معامل الاستغلال البنكي إلى 47.3 بالمائة، مقارنة بـ46.1 بالمائة سنة 2024، بما يعكس ارتفاع حصة التكاليف التشغيلية من الناتج البنكي الصافي.
وأكد البنك المركزي مواصلة العمل على تطوير الإطار الرقابي والاحترازي وتقريبه تدريجيا من المعايير الدولية، إلى جانب تعزيز متطلبات الحوكمة وإدارة المخاطر ومواكبة التحولات الرقمية، والتعامل مع المخاطر المرتبطة بالأمن السيبرني والأنشطة المالية.
وارتفع صافي أرباح البنوك المقيمة إلى 1.655 مليار دينار سنة 2025، مقابل 1.576 مليار دينار سنة 2024، فيما بلغ الناتج البنكي الصافي 8.399 مليار دينار، مقارنة بـ8.022 مليار دينار خلال السنة السابقة.
كما ارتفع إجمالي الودائع إلى 123.049 مليار دينار، مقابل 114.584 مليار دينار سنة 2024، في حين بلغ إجمالي الأصول 186.017 مليار دينار، مقارنة بـ174.339 مليار دينار.
وعلى مستوى الملاءة المالية، ارتفعت نسبتها إلى 15 بالمائة، مقابل 14.4 بالمائة سنة 2024، كما تطورت نسبة الأموال الذاتية الأساسية إلى 12.1 بالمائة، مقارنة بـ11.7 بالمائة خلال السنة السابقة.
وفي هذا السياق، أكد محافظ البنك المركزي التونسي، فتحي زهير النوري، أن نسق نمو الودائع المصرفية تجاوز بشكل ملحوظ نسق تطور القروض، وهو ما ساهم في تعزيز السيولة الإجمالية للقطاع. وأشار إلى تراجع نسبة القروض إلى الودائع إلى أقل من 100 بالمائة منذ سنة 2024، لتبلغ نحو 93 بالمائة في سبتمبر 2026.
وأوضح أن البنك المركزي واصل، للسنة السادسة على التوالي، تأطير سياسات توزيع الأرباح بهدف المحافظة على الأموال الذاتية للبنوك وتكوين هوامش أمان لمواجهة المخاطر المحتملة، بما ساهم في تعزيز مستويات الملاءة المالية للقطاع.
تباطؤ الإقراض وتزايد القروض المتعثرة
في المقابل، لم ينعكس تحسن الموارد المالية للبنوك بالقدر نفسه على نسق التمويل، إذ تواصل تباطؤ النشاط الائتماني للسنة الثالثة على التوالي، وشمل المؤسسات الناشطة في القطاع الخاص والأسر، مقابل مزيد من تعزيز التمويلات الموجهة إلى الدولة والمؤسسات العمومية، وفق ما أشار إليه محافظ البنك المركزي.
ورغم التحسن المسجل في مؤشرات الملاءة والسيولة، لا تزال جودة الأصول تمثل أحد أبرز التحديات التي تواجه القطاع المصرفي، إذ ارتفعت نسبة القروض المصنفة إلى 14.9 بالمائة من إجمالي التعهدات سنة 2025، مقابل 14.5 بالمائة سنة 2024، وفق الجدول الإحصائي للتقرير.
وحذر محافظ البنك المركزي من أن التدهور المتواصل لجودة الأصول، بالتوازي مع تباطؤ النشاط الائتماني، قد يؤدي إلى زيادة مصادر الهشاشة في القطاع المصرفي، مؤكدا ضرورة اعتماد إدارة حذرة واستباقية للمخاطر وتعزيز قدرة البنوك على استيعاب الخسائر.
وبلغت نسبة تغطية القروض المصنفة بالمخصصات 52 بالمائة سنة 2025، مقابل 50.5 بالمائة خلال السنة السابقة، في حين ارتفع معامل الاستغلال البنكي إلى 47.3 بالمائة، مقارنة بـ46.1 بالمائة سنة 2024، بما يعكس ارتفاع حصة التكاليف التشغيلية من الناتج البنكي الصافي.
وأكد البنك المركزي مواصلة العمل على تطوير الإطار الرقابي والاحترازي وتقريبه تدريجيا من المعايير الدولية، إلى جانب تعزيز متطلبات الحوكمة وإدارة المخاطر ومواكبة التحولات الرقمية، والتعامل مع المخاطر المرتبطة بالأمن السيبرني والأنشطة المالية.


 24°

 13°







Comments
0 de 0 commentaires pour l'article 339063