
غرفة الباعثين العقاريين: الكراء المملّك فكرة جيدة لكنها لن تحل أزمة السكن.. والطبقة الوسطى أصبحت خارج سوق العقارات
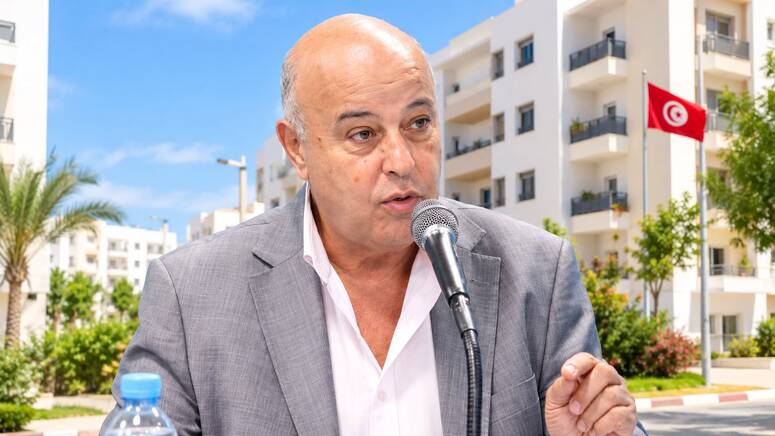
نائب رئيس الغرفة الوطنية للباعثين العقاريين يدعو إلى مراجعة شروط برامج السكن الاجتماعي والكراء المملّك، وإشراك القطاع الخاص، وتوفير قروض ميسّرة بفائدة لا تتجاوز 3 بالمائة، محذّراً من أن إجراءات مشروع قانون المالية لسنة 2027 لن تغيّر واقع القدرة على اقتناء المساكن
اعتبر نائب رئيس الغرفة الوطنية للباعثين العقاريين، هاشمي الملياني، أن منظومة الكراء المملّك تمثل فكرة إيجابية يمكن أن تساهم في تسهيل حصول التونسيين على مساكن، لكنها لا تكفي بمفردها لمعالجة أزمة السكن في تونس، في ظل ارتفاع الأسعار وتراجع القدرة الشرائية وصعوبة الادخار، حتى بالنسبة إلى شريحة واسعة من الطبقة الوسطى.
وأوضح الملياني، خلال حضوره يوم الاثنين 16 نوفمبر 2026 في برنامج «هنا تونس» على إذاعة ديوان أف أم، أن امتلاك مسكن أصبح أمراً صعب المنال بالنسبة إلى عدد كبير من التونسيين، مشيراً إلى أن الإشكال لا يرتبط فقط بارتفاع أسعار العقارات، بل أيضاً بالشروط المعتمدة للانتفاع ببرامج السكن الأول والسكن الاجتماعي والكراء المملّك.
إجراءات قانون المالية لا تستجيب لحجم أزمة السكن
وفي تقييمه للإجراءات المتعلقة بالسكن الواردة في مشروع قانون المالية لسنة 2027، اعتبر الملياني أنها لا تتناسب مع حجم الأزمة ولا يمكن أن تحقق النتائج المرجوة، مشيراً إلى أن الإعفاءات الجبائية المقترحة، سواء المتعلقة بالأراضي المخصصة لإنجاز المشاريع السكنية أو بتخفيف معاليم اقتناء المسكن الأول، تبقى محدودة التأثير مقارنة بالكلفة الإجمالية لإنجاز المساكن وأسعار الأراضي ومواد البناء.
وينص الفصل 29 من مشروع قانون المالية على إعفاء الأراضي غير المبنية المخصصة لإنجاز المشاريع السكنية في إطار برنامجي الكراء المملّك والبيع بالتقسيط، وكذلك البرنامج الخصوصي للسكن الاجتماعي، من المعاليم المعنية الواردة بمجلة الجباية المحلية، وذلك بالنسبة إلى الأراضي الراجعة بالملكية إلى الباعثين العقاريين العموميين المكلفين بالإنجاز، خلال الفترة الممتدة من 2026 إلى 2030.
أما الفصل 30، فيقترح إضافة الفصل 21 مكرر إلى مجلة معاليم التسجيل والطابع الجبائي، بما يتيح تطبيق التعريفة المنصوص عليها بالعدد 4 من الفصل 20 على أول عملية اقتناء لمسكن، ولمرة واحدة لكل مشترٍ.
واعتبر الملياني أن هذه الإجراءات تظل جزئية ولا تعالج الأسباب الرئيسية لارتفاع كلفة السكن، داعياً إلى اعتماد خيارات اقتصادية أكثر نجاعة، خاصة في ما يتعلق بكلفة البناء والأراضي والتمويل.
الطبقة الوسطى خارج سوق العقارات
وشدّد ضيف البرنامج على أن تراجع القدرة الشرائية جعل الادخار من أجل اقتناء مسكن أمراً صعباً بالنسبة إلى عدد كبير من العائلات، موضحاً أن المواطن الذي لم يعد قادراً على تغطية نفقاته الشهرية يجد صعوبة أكبر في توفير التمويل الذاتي المطلوب لشراء منزل.
وأضاف أن الطبقة الوسطى أصبحت عملياً مقصاة من سوق العقارات، باعتبار أن أسعار المساكن والشروط المطلوبة للانتفاع بالبرامج المتاحة لم تعد تتناسب مع مداخيل شريحة واسعة من الأجراء.
وأشار إلى أن بعض برامج السكن، ومنها السكن الأول، تفرض شروطاً تتعلق بالتمويل الذاتي قد تصل إلى نحو 20 بالمائة، وهو ما يمثل عائقاً أمام الراغبين في الانتفاع بها، حتى عندما تكون أسعار المساكن أقل من أسعار السوق.
كما لفت إلى أن ارتفاع أسعار مواد البناء يساهم بدوره في زيادة كلفة إنجاز المساكن، مستشهداً بتصريحات مهنية تحدثت عن زيادات متفاوتة في أسعار بعض المواد، وهو ما يجعل الإجراءات الجبائية المحدودة غير قادرة، في تقديره، على إحداث انخفاض ملموس في الأسعار.
استعداد الباعثين العقاريين للمشاركة في منظومة الكراء المملّك
وفي ما يتعلق بمنظومة الكراء المملّك، أكد الملياني أن الغرفة الوطنية للباعثين العقاريين أبلغت السلطات المعنية استعدادها للانخراط في هذا البرنامج، وفق الشروط المعتمدة لدى الشركات العمومية، باستثناء شرط خلاص ثمن المسكن على امتداد 20 أو 25 سنة.
وأوضح أن الباعثين العقاريين ليسوا مؤسسات بنكية حتى يتولوا استخلاص أقساط المساكن من الحرفاء على مدى سنوات طويلة، مقترحاً أن يتولى البنك أو جهة تمويلية مختصة هذه المهمة، حتى يتمكن الباعث العقاري من استرجاع مستحقاته وإعادة استثمارها في إنجاز مشاريع سكنية جديدة.
واعتبر أن إشراك القطاع الخاص في هذه المنظومة من شأنه أن يرفع نسق إنجاز المساكن الاجتماعية من نحو ألف مسكن سنوياً إلى ما بين 20 ألفاً و30 ألف مسكن سنوياً، بما يسمح بتقليص الفجوة بين عدد المساكن المنجزة والطلبات المسجلة.
وأضاف أن حجم الطلب على السكن الاجتماعي كبير، في حين أن عدد المساكن التي يتم إنجازها سنوياً يظل محدوداً، معتبراً أن توسيع قاعدة المتدخلين في البرنامج يمكن أن يسرّع نسق الإنجاز ويوفر فرصاً أكبر للانتفاع بالسكن.
مقترحات لتيسير اقتناء المساكن
وطرح الملياني جملة من المقترحات التي يرى أنها يمكن أن تساعد على تحسين النفاذ إلى السكن، من بينها توفير قروض سكنية بشروط ميسّرة، ممولة من صندوق النهوض بالمسكن لفائدة الأجراء «الفوبرولوس»، على ألا تتجاوز نسبة الفائدة 3 بالمائة.
وأوضح أن هذه القروض يمكن أن تتيح للمواطن اختيار المسكن الذي يناسب إمكانياته ومكان إقامته، عوض الاقتصار على مشاريع سكنية تنجزها جهة معينة في مناطق محددة، بما يمنح المستفيد هامشاً أوسع في الاختيار.
كما دعا إلى تشييد مساكن وفق نظام «الفوبرولوس» في مناطق سكنية مؤمّنة، ومراجعة نسبة الأداء على القيمة المضافة المتعلقة باقتناء المساكن التي يتجاوز سعرها 400 ألف دينار، والتي تبلغ حالياً، وفق تصريحه، 19 بالمائة.
وأكد أن معالجة أزمة السكن تستوجب، إلى جانب الإجراءات الجبائية، حلولاً تمويلية واقتصادية تستجيب للواقع الجديد لكلفة البناء ومداخيل العائلات.
تبييض الأموال وارتفاع أسعار العقارات
وفي جانب آخر من الحوار، أشار الملياني إلى أن تبييض الأموال يمثل أحد العوامل التي ينبغي أخذها بعين الاعتبار عند تحليل أسباب ارتفاع أسعار العقارات، مستنداً إلى ما قال إنه ورد في تقرير لجنة التحاليل المالية التابعة للبنك المركزي.
وأوضح أن القطاع العقاري قد يكون وجهة لتوظيف أموال متأتية من أنشطة غير مشروعة، من خلال عمليات الدفع النقدي المباشر أو التصريح بقيم غير مطابقة للأسعار الحقيقية في عقود البيع، فضلاً عن توجيه أموال متأتية من التهريب والفساد نحو الاستثمار العقاري.
واعتبر أن التصدي لهذه الممارسات ضروري لضمان شفافية المعاملات والحد من تأثير الأموال غير المشروعة في سوق العقارات.
ضرورة مراجعة دور الدولة وسياساتها السكنية
وتطرق الحوار أيضاً إلى دور الدولة في توفير السكن، حيث اعتبر الملياني أن السياسات الحالية لا تعكس بالشكل الكافي التوجه نحو الدولة الاجتماعية وتمكين المواطنين من امتلاك مساكن، مشيراً إلى أن الحلول المعتمدة لا تزال، في تقديره، محدودة وقصيرة المدى.
كما دعا إلى مراجعة شروط برامج السكن الأول والسكن الاجتماعي والكراء المملّك، معتبراً أن تغيير شروط الانتفاع قد يكون أكثر تأثيراً من إضافة إعفاءات جبائية محدودة لا تعالج أصل المشكلة.
وفي سياق متصل، دعا إلى الاستماع إلى مقترحات المنظمات المهنية والمختصين في القطاع العقاري، والانفتاح على حلول عملية يمكن أن تساهم في خفض كلفة السكن وتوسيع قاعدة المنتفعين.
وخلص الملياني إلى أن أزمة السكن في تونس لم تعد مرتبطة فقط بنقص العرض، بل أصبحت مرتبطة أيضاً بتراجع القدرة على الشراء والتمويل، مؤكداً أن إنجاح برامج السكن يتطلب مراجعة شاملة لآليات التمويل وشروط الانتفاع، إلى جانب تشريك القطاع الخاص وتوفير حلول تتلاءم مع الإمكانيات الحقيقية للمواطنين.
اعتبر نائب رئيس الغرفة الوطنية للباعثين العقاريين، هاشمي الملياني، أن منظومة الكراء المملّك تمثل فكرة إيجابية يمكن أن تساهم في تسهيل حصول التونسيين على مساكن، لكنها لا تكفي بمفردها لمعالجة أزمة السكن في تونس، في ظل ارتفاع الأسعار وتراجع القدرة الشرائية وصعوبة الادخار، حتى بالنسبة إلى شريحة واسعة من الطبقة الوسطى.
وأوضح الملياني، خلال حضوره يوم الاثنين 16 نوفمبر 2026 في برنامج «هنا تونس» على إذاعة ديوان أف أم، أن امتلاك مسكن أصبح أمراً صعب المنال بالنسبة إلى عدد كبير من التونسيين، مشيراً إلى أن الإشكال لا يرتبط فقط بارتفاع أسعار العقارات، بل أيضاً بالشروط المعتمدة للانتفاع ببرامج السكن الأول والسكن الاجتماعي والكراء المملّك.
إجراءات قانون المالية لا تستجيب لحجم أزمة السكن
وفي تقييمه للإجراءات المتعلقة بالسكن الواردة في مشروع قانون المالية لسنة 2027، اعتبر الملياني أنها لا تتناسب مع حجم الأزمة ولا يمكن أن تحقق النتائج المرجوة، مشيراً إلى أن الإعفاءات الجبائية المقترحة، سواء المتعلقة بالأراضي المخصصة لإنجاز المشاريع السكنية أو بتخفيف معاليم اقتناء المسكن الأول، تبقى محدودة التأثير مقارنة بالكلفة الإجمالية لإنجاز المساكن وأسعار الأراضي ومواد البناء.وينص الفصل 29 من مشروع قانون المالية على إعفاء الأراضي غير المبنية المخصصة لإنجاز المشاريع السكنية في إطار برنامجي الكراء المملّك والبيع بالتقسيط، وكذلك البرنامج الخصوصي للسكن الاجتماعي، من المعاليم المعنية الواردة بمجلة الجباية المحلية، وذلك بالنسبة إلى الأراضي الراجعة بالملكية إلى الباعثين العقاريين العموميين المكلفين بالإنجاز، خلال الفترة الممتدة من 2026 إلى 2030.
أما الفصل 30، فيقترح إضافة الفصل 21 مكرر إلى مجلة معاليم التسجيل والطابع الجبائي، بما يتيح تطبيق التعريفة المنصوص عليها بالعدد 4 من الفصل 20 على أول عملية اقتناء لمسكن، ولمرة واحدة لكل مشترٍ.
واعتبر الملياني أن هذه الإجراءات تظل جزئية ولا تعالج الأسباب الرئيسية لارتفاع كلفة السكن، داعياً إلى اعتماد خيارات اقتصادية أكثر نجاعة، خاصة في ما يتعلق بكلفة البناء والأراضي والتمويل.
الطبقة الوسطى خارج سوق العقارات
وشدّد ضيف البرنامج على أن تراجع القدرة الشرائية جعل الادخار من أجل اقتناء مسكن أمراً صعباً بالنسبة إلى عدد كبير من العائلات، موضحاً أن المواطن الذي لم يعد قادراً على تغطية نفقاته الشهرية يجد صعوبة أكبر في توفير التمويل الذاتي المطلوب لشراء منزل.وأضاف أن الطبقة الوسطى أصبحت عملياً مقصاة من سوق العقارات، باعتبار أن أسعار المساكن والشروط المطلوبة للانتفاع بالبرامج المتاحة لم تعد تتناسب مع مداخيل شريحة واسعة من الأجراء.
وأشار إلى أن بعض برامج السكن، ومنها السكن الأول، تفرض شروطاً تتعلق بالتمويل الذاتي قد تصل إلى نحو 20 بالمائة، وهو ما يمثل عائقاً أمام الراغبين في الانتفاع بها، حتى عندما تكون أسعار المساكن أقل من أسعار السوق.
كما لفت إلى أن ارتفاع أسعار مواد البناء يساهم بدوره في زيادة كلفة إنجاز المساكن، مستشهداً بتصريحات مهنية تحدثت عن زيادات متفاوتة في أسعار بعض المواد، وهو ما يجعل الإجراءات الجبائية المحدودة غير قادرة، في تقديره، على إحداث انخفاض ملموس في الأسعار.
استعداد الباعثين العقاريين للمشاركة في منظومة الكراء المملّك
وفي ما يتعلق بمنظومة الكراء المملّك، أكد الملياني أن الغرفة الوطنية للباعثين العقاريين أبلغت السلطات المعنية استعدادها للانخراط في هذا البرنامج، وفق الشروط المعتمدة لدى الشركات العمومية، باستثناء شرط خلاص ثمن المسكن على امتداد 20 أو 25 سنة.وأوضح أن الباعثين العقاريين ليسوا مؤسسات بنكية حتى يتولوا استخلاص أقساط المساكن من الحرفاء على مدى سنوات طويلة، مقترحاً أن يتولى البنك أو جهة تمويلية مختصة هذه المهمة، حتى يتمكن الباعث العقاري من استرجاع مستحقاته وإعادة استثمارها في إنجاز مشاريع سكنية جديدة.
واعتبر أن إشراك القطاع الخاص في هذه المنظومة من شأنه أن يرفع نسق إنجاز المساكن الاجتماعية من نحو ألف مسكن سنوياً إلى ما بين 20 ألفاً و30 ألف مسكن سنوياً، بما يسمح بتقليص الفجوة بين عدد المساكن المنجزة والطلبات المسجلة.
وأضاف أن حجم الطلب على السكن الاجتماعي كبير، في حين أن عدد المساكن التي يتم إنجازها سنوياً يظل محدوداً، معتبراً أن توسيع قاعدة المتدخلين في البرنامج يمكن أن يسرّع نسق الإنجاز ويوفر فرصاً أكبر للانتفاع بالسكن.
مقترحات لتيسير اقتناء المساكن
وطرح الملياني جملة من المقترحات التي يرى أنها يمكن أن تساعد على تحسين النفاذ إلى السكن، من بينها توفير قروض سكنية بشروط ميسّرة، ممولة من صندوق النهوض بالمسكن لفائدة الأجراء «الفوبرولوس»، على ألا تتجاوز نسبة الفائدة 3 بالمائة.وأوضح أن هذه القروض يمكن أن تتيح للمواطن اختيار المسكن الذي يناسب إمكانياته ومكان إقامته، عوض الاقتصار على مشاريع سكنية تنجزها جهة معينة في مناطق محددة، بما يمنح المستفيد هامشاً أوسع في الاختيار.
كما دعا إلى تشييد مساكن وفق نظام «الفوبرولوس» في مناطق سكنية مؤمّنة، ومراجعة نسبة الأداء على القيمة المضافة المتعلقة باقتناء المساكن التي يتجاوز سعرها 400 ألف دينار، والتي تبلغ حالياً، وفق تصريحه، 19 بالمائة.
وأكد أن معالجة أزمة السكن تستوجب، إلى جانب الإجراءات الجبائية، حلولاً تمويلية واقتصادية تستجيب للواقع الجديد لكلفة البناء ومداخيل العائلات.
تبييض الأموال وارتفاع أسعار العقارات
وفي جانب آخر من الحوار، أشار الملياني إلى أن تبييض الأموال يمثل أحد العوامل التي ينبغي أخذها بعين الاعتبار عند تحليل أسباب ارتفاع أسعار العقارات، مستنداً إلى ما قال إنه ورد في تقرير لجنة التحاليل المالية التابعة للبنك المركزي.وأوضح أن القطاع العقاري قد يكون وجهة لتوظيف أموال متأتية من أنشطة غير مشروعة، من خلال عمليات الدفع النقدي المباشر أو التصريح بقيم غير مطابقة للأسعار الحقيقية في عقود البيع، فضلاً عن توجيه أموال متأتية من التهريب والفساد نحو الاستثمار العقاري.
واعتبر أن التصدي لهذه الممارسات ضروري لضمان شفافية المعاملات والحد من تأثير الأموال غير المشروعة في سوق العقارات.
ضرورة مراجعة دور الدولة وسياساتها السكنية
وتطرق الحوار أيضاً إلى دور الدولة في توفير السكن، حيث اعتبر الملياني أن السياسات الحالية لا تعكس بالشكل الكافي التوجه نحو الدولة الاجتماعية وتمكين المواطنين من امتلاك مساكن، مشيراً إلى أن الحلول المعتمدة لا تزال، في تقديره، محدودة وقصيرة المدى.كما دعا إلى مراجعة شروط برامج السكن الأول والسكن الاجتماعي والكراء المملّك، معتبراً أن تغيير شروط الانتفاع قد يكون أكثر تأثيراً من إضافة إعفاءات جبائية محدودة لا تعالج أصل المشكلة.
وفي سياق متصل، دعا إلى الاستماع إلى مقترحات المنظمات المهنية والمختصين في القطاع العقاري، والانفتاح على حلول عملية يمكن أن تساهم في خفض كلفة السكن وتوسيع قاعدة المنتفعين.
وخلص الملياني إلى أن أزمة السكن في تونس لم تعد مرتبطة فقط بنقص العرض، بل أصبحت مرتبطة أيضاً بتراجع القدرة على الشراء والتمويل، مؤكداً أن إنجاح برامج السكن يتطلب مراجعة شاملة لآليات التمويل وشروط الانتفاع، إلى جانب تشريك القطاع الخاص وتوفير حلول تتلاءم مع الإمكانيات الحقيقية للمواطنين.


 25°

 15°







Comments
0 de 0 commentaires pour l'article 339834