مشروع ميزانية 2027: إلزام خدمات التوصيل والمنصات الإلكترونية بتقديم بيانات حول مزوّدي السلع إلى مصالح الجباية
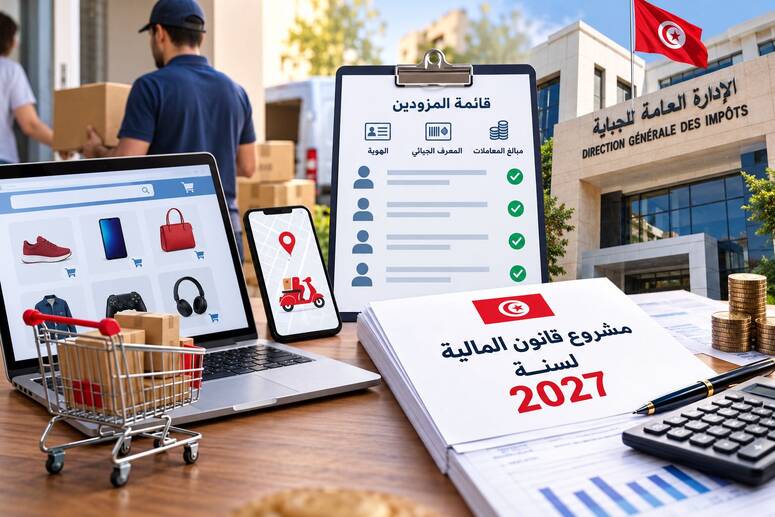
يقترح مشروع قانون المالية لسنة 2027 إلزام مسديي خدمات توصيل السلع والمنتجات المباعة عبر الإنترنت ووسائل البث السمعي والبصري، وكذلك مسديي خدمات الربط عبر المنصات الإلكترونية بين المزوّدين ومسديي خدمات التوصيل، بمدّ مصالح الجباية المختصة بقائمات اسمية تتضمن بيانات المزوّدين الذين يتعاملون معهم، وذلك في إطار التصدي للتهرب الجبائي وإدماج القطاع الموازي في الدورة الاقتصادية.
وينص الفصل 66 من مشروع القانون على تقديم هذه القائمات خلال الخمسة عشر يوماً الأولى من كل سداسية مدنية، بعنوان السداسية السابقة، وفق نموذج تعدّه الإدارة. وتتضمن هذه البيانات، بالخصوص، هوية المزوّد ومعرّفه الجبائي، أو رقم بطاقة تعريفه الوطنية في صورة عدم توفر المعرّف الجبائي، إضافة إلى مبالغ معاملاته.
ويقترح الفصل إقرار خطية جبائية إدارية بنسبة 5 بالمائة من مبالغ معاملات المزوّدين غير المصرّح بها في صورة الإخلال بواجب تقديم القائمات الاسمية، إلى جانب خطية بقيمة 200 دينار عن كل معلومة غير مقدّمة أو منقوصة أو مغلوطة، بالنسبة إلى المعلومات التي لا تتعلق بمبالغ المعاملات.
كما يتيح الإجراء لمصالح الجباية الاستناد إلى المعلومات المتحصل عليها عند إجراء المراجعة الجبائية الأولية، مع استثناء الخطية الجبائية الإدارية المذكورة من إمكانية توقيف تنفيذ قرار التوظيف الإجباري الصادر بشأنها.
ويأتي هذا الإجراء في إطار التوجه نحو إدماج القطاع الموازي، عبر تعزيز حق مصالح الجباية في الاطلاع على المعلومات والمعطيات الضرورية لأداء مهامها، وهو حق يكرّسه الفصل 16 من مجلة الحقوق والإجراءات الجبائية، بما يتيح للإدارة الحصول على البيانات لدى مختلف الهياكل والأشخاص المعنيين، وفق الصيغ والإجراءات القانونية.
ويهدف الفصل 66، وفق شرح الأسباب، إلى توفير عناصر استقصاء إضافية لفائدة مصالح الجباية، وإحكام استخلاص الضرائب المستوجبة على مزوّدي السلع والمنتجات عبر الإنترنت ووسائل البث السمعي والبصري، من خلال تعزيز تبادل المعلومات المتعلقة بأنشطتهم ومعاملاتهم، وتدعيم آليات مراقبة مدى التزامهم بواجباتهم الجبائية.


 23°

 17°









Comments
0 de 0 commentaires pour l'article 338444