
القرض على الشرف: 120 مليون دينار و19 بنكا... محمد النخيلي يوضح شروط الانتفاع وآجال السداد
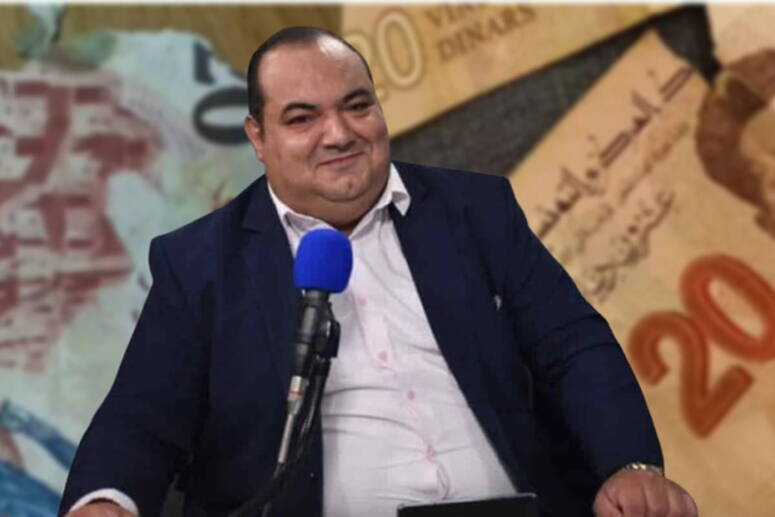
أكد أستاذ القانون البنكي محمد النخيلي، اليوم الخميس، أن بعض المنصات الرقمية البنكية المخصصة لتقديم مطالب القرض على الشرف شهدت ضغطا كبيرا وتعطلا مؤقتا، بالتزامن مع انطلاق العمل بهذه الآلية، مشيرا في المقابل إلى أن تعدد المنصات ساهم في استيعاب العدد المتزايد من المطالب.
وأوضح النخيلي، خلال مداخلته في برنامج «Midi Express»، أن 19 بنكا تونسيا تشارك في آلية القرض على الشرف، فيما تبلغ خطوط التمويل المخصصة لها إجمالا حوالي 120 مليون دينار، مع تفاوت المبالغ المرصودة من بنك إلى آخر، باعتبار أن قيمة التمويل مرتبطة بالأرباح الصافية التي حققها كل بنك خلال السنة المحاسبية 2025.
لا رهن ولا كفيل ولا فوائد
وشدد أستاذ القانون البنكي على أن النص القانوني هو الفيصل في تحديد شروط الانتفاع بالقرض على الشرف، مؤكدا أن هذا النوع من التمويل لا يتطلب تقديم ضمانات عينية أو شخصية.
وأوضح أنه لا يمكن للبنك، في إطار هذا القرض، أن يطلب من الحريف رهنا عقاريا أو رهنا على المعدات أو الأصل التجاري، كما لا يمكن اشتراط تقديم كفيل أو ضمان شخصي، ولا اعتماد التأمين على الحياة كضمان للقرض.
وأكد النخيلي كذلك أن القرض على الشرف لا يخضع لأي نسبة فائدة، بما يعني أن المنتفع مطالب بإرجاع أصل المبلغ الذي اقترضه دون فوائد.
كما لا يمكن للبنك اقتطاع عمولات مرتبطة بالقرض، على غرار عمولة دراسة الملف أو أي عمولات أخرى مرتبطة بالتمويل.
من يمكنه الانتفاع بالقرض؟
وبخصوص الأشخاص الطبيعيين، أوضح النخيلي أن طالب القرض يجب أن يكون حريفا لدى البنك وأن يكون راتبه موطنا لديه، مع ضرورة توفر فترة توطين لا تقل عن ثلاثة أشهر.
أما بالنسبة إلى أصحاب المهن الحرة، فيتعين أن تكون لهم معاملات بنكية مرتبطة بنشاطهم المهني، وأن تمر مداخيلهم الناتجة عن ذلك النشاط عبر البنك.
وبالنسبة إلى المؤسسات الصغرى والمتوسطة، يشترط كذلك أن تكون لها علاقة بنكية ومعاملات لدى البنك، إلى جانب احترام بقية الشروط المنصوص عليها في الإطار القانوني المنظم للقرض على الشرف.
يمكن الجمع بين القرض على الشرف وقرض عادي
وفي ما يتعلق بإمكانية الحصول على القرض على الشرف بالتوازي مع قرض عادي قائم، أوضح محمد النخيلي أن المعيار الأساسي هو قدرة الحريف على السداد.
وبالتالي، يمكن للحريف الجمع بين قرض عادي وقرض على الشرف، شريطة أن تسمح مداخيله وقدرته المالية بتحمل الأقساط.
وبالنسبة إلى الأشخاص الطبيعيين، لا يجب أن تتجاوز الأقساط، وفق ما أوضحه النخيلي، 40 بالمائة من الدخل.
في المقابل، يمنع القانون الحصول على قرضين من نوع القرض على الشرف من بنكين مختلفين في الوقت نفسه، ولا يمكن لطالب القرض الحصول على قرض ثان من النوع نفسه إلا بعد تسديد القرض الأول بالكامل.
5 آلاف دينار كحد أقصى للأشخاص الطبيعيين
وأوضح النخيلي أن سقف التمويل بالنسبة إلى الشخص الطبيعي يبلغ 5 آلاف دينار، مع إمكانية طلب مبلغ أقل من هذا السقف، على أن يتم إرجاعه وفق المدة المحددة قانونا.
وتصل مدة سداد القرض إلى سنتين، مع إمكانية التمتع بفترة إمهال تصل إلى ستة أشهر، وذلك وفق طلب الحريف وما تسمح به شروط البنك.
8 بالمائة من الأرباح الصافية لتمويل القروض
وفي ما يتعلق بمصادر تمويل هذه الآلية، أفاد أستاذ القانون البنكي بأن كل بنك خصص 8 بالمائة من أرباحه الصافية المسجلة خلال السنة المحاسبية 2025 لتمويل القروض على الشرف.
وأوضح أن هذا ما يفسر تفاوت المبالغ المتاحة بين البنوك، باعتبار أن البنوك لا تحقق المستوى نفسه من الأرباح.
وأكد أن تخصيص هذه الأموال مفروض بقوة القانون، وأن المبالغ المرصودة للقروض على الشرف تقتطع من الأرباح الصافية للبنوك قبل توزيعها على المساهمين.
البنك غير ملزم بتمويل جميع المطالب
وفي المقابل، أوضح النخيلي أن البنك ليس ملزما بمنح التمويل لجميع المطالب في حال تجاوز عدد المطالب والمبالغ المطلوبة قيمة خط التمويل المخصص له.
ويتم ترتيب المطالب عبر المنصات الرقمية وفق تاريخ وساعة الإيداع، وهو ما يهدف إلى ضمان الشفافية وتحديد أولوية معالجة الملفات.
وأكد أن دراسة المطلب واتخاذ القرار بشأنه لا تتم آليا على أساس أسبقية التسجيل فقط، وإنما تراعي كذلك قدرة طالب القرض على السداد، ومداخيله، والوثائق التي قدمها ومدى استيفائه للشروط القانونية.
10 أيام كأقصى أجل للرد
وبخصوص آجال دراسة المطالب، أكد محمد النخيلي أن البنك مطالب، بموجب القانون، بمعالجة مطلب القرض في أجل أقصاه 10 أيام.
وفي صورة الموافقة، يتم استكمال الإجراءات المتعلقة بإسناد التمويل.
أما في حال رفض المطلب، فيتعين على البنك إعلام صاحبه بأسباب الرفض، سواء تعلق الأمر بعدم توفر القدرة الكافية على السداد أو بعدم استيفاء الوثائق أو الشروط المطلوبة.
وأكد النخيلي أن اعتماد المنصات الرقمية يساهم كذلك في توثيق تاريخ وساعة تقديم كل مطلب، بما يسمح بترتيب الملفات وتحديد أولوية معالجتها بصورة واضحة.
البريد التونسي غير معني حاليا
وبخصوص المواطنين الذين يمتلكون حسابات لدى البريد التونسي، أوضح أستاذ القانون البنكي أنهم غير معنيين حاليا بآلية القرض على الشرف، باعتبار أن البريد التونسي ليس مؤسسة بنكية مخولة لإسناد هذه القروض في إطار الآلية الحالية.
القرض متاح أيضا لدى البنوك الإسلامية
وختم محمد النخيلي بالتأكيد على أن القرض على الشرف متاح لدى البنوك التونسية، بما في ذلك البنوك الإسلامية.
وأوضح أن منشور البنك المركزي المتعلق بهذه الآلية يشمل مختلف البنوك المعنية، معتبرا أن غياب الفائدة عن القرض لا يتعارض، وفق تفسيره، مع مبادئ الصيرفة الإسلامية.
وتأتي هذه التوضيحات في وقت انطلقت فيه عملية تقديم مطالب القروض على الشرف عبر المنصات الرقمية التابعة للبنوك، وسط إقبال واسع من الراغبين في الاستفادة من هذه الآلية الجديدة، التي تقوم أساسا على تمويل دون فوائد ودون ضمانات، مع تحديد سقف التمويل وآجال السداد وشروط الانتفاع بمقتضى الإطار القانوني المنظم لها.
وأوضح النخيلي، خلال مداخلته في برنامج «Midi Express»، أن 19 بنكا تونسيا تشارك في آلية القرض على الشرف، فيما تبلغ خطوط التمويل المخصصة لها إجمالا حوالي 120 مليون دينار، مع تفاوت المبالغ المرصودة من بنك إلى آخر، باعتبار أن قيمة التمويل مرتبطة بالأرباح الصافية التي حققها كل بنك خلال السنة المحاسبية 2025.
لا رهن ولا كفيل ولا فوائد
وشدد أستاذ القانون البنكي على أن النص القانوني هو الفيصل في تحديد شروط الانتفاع بالقرض على الشرف، مؤكدا أن هذا النوع من التمويل لا يتطلب تقديم ضمانات عينية أو شخصية.وأوضح أنه لا يمكن للبنك، في إطار هذا القرض، أن يطلب من الحريف رهنا عقاريا أو رهنا على المعدات أو الأصل التجاري، كما لا يمكن اشتراط تقديم كفيل أو ضمان شخصي، ولا اعتماد التأمين على الحياة كضمان للقرض.
وأكد النخيلي كذلك أن القرض على الشرف لا يخضع لأي نسبة فائدة، بما يعني أن المنتفع مطالب بإرجاع أصل المبلغ الذي اقترضه دون فوائد.
كما لا يمكن للبنك اقتطاع عمولات مرتبطة بالقرض، على غرار عمولة دراسة الملف أو أي عمولات أخرى مرتبطة بالتمويل.
من يمكنه الانتفاع بالقرض؟
وبخصوص الأشخاص الطبيعيين، أوضح النخيلي أن طالب القرض يجب أن يكون حريفا لدى البنك وأن يكون راتبه موطنا لديه، مع ضرورة توفر فترة توطين لا تقل عن ثلاثة أشهر.أما بالنسبة إلى أصحاب المهن الحرة، فيتعين أن تكون لهم معاملات بنكية مرتبطة بنشاطهم المهني، وأن تمر مداخيلهم الناتجة عن ذلك النشاط عبر البنك.
وبالنسبة إلى المؤسسات الصغرى والمتوسطة، يشترط كذلك أن تكون لها علاقة بنكية ومعاملات لدى البنك، إلى جانب احترام بقية الشروط المنصوص عليها في الإطار القانوني المنظم للقرض على الشرف.
يمكن الجمع بين القرض على الشرف وقرض عادي
وفي ما يتعلق بإمكانية الحصول على القرض على الشرف بالتوازي مع قرض عادي قائم، أوضح محمد النخيلي أن المعيار الأساسي هو قدرة الحريف على السداد.وبالتالي، يمكن للحريف الجمع بين قرض عادي وقرض على الشرف، شريطة أن تسمح مداخيله وقدرته المالية بتحمل الأقساط.
وبالنسبة إلى الأشخاص الطبيعيين، لا يجب أن تتجاوز الأقساط، وفق ما أوضحه النخيلي، 40 بالمائة من الدخل.
في المقابل، يمنع القانون الحصول على قرضين من نوع القرض على الشرف من بنكين مختلفين في الوقت نفسه، ولا يمكن لطالب القرض الحصول على قرض ثان من النوع نفسه إلا بعد تسديد القرض الأول بالكامل.
5 آلاف دينار كحد أقصى للأشخاص الطبيعيين
وأوضح النخيلي أن سقف التمويل بالنسبة إلى الشخص الطبيعي يبلغ 5 آلاف دينار، مع إمكانية طلب مبلغ أقل من هذا السقف، على أن يتم إرجاعه وفق المدة المحددة قانونا.وتصل مدة سداد القرض إلى سنتين، مع إمكانية التمتع بفترة إمهال تصل إلى ستة أشهر، وذلك وفق طلب الحريف وما تسمح به شروط البنك.
8 بالمائة من الأرباح الصافية لتمويل القروض
وفي ما يتعلق بمصادر تمويل هذه الآلية، أفاد أستاذ القانون البنكي بأن كل بنك خصص 8 بالمائة من أرباحه الصافية المسجلة خلال السنة المحاسبية 2025 لتمويل القروض على الشرف.وأوضح أن هذا ما يفسر تفاوت المبالغ المتاحة بين البنوك، باعتبار أن البنوك لا تحقق المستوى نفسه من الأرباح.
وأكد أن تخصيص هذه الأموال مفروض بقوة القانون، وأن المبالغ المرصودة للقروض على الشرف تقتطع من الأرباح الصافية للبنوك قبل توزيعها على المساهمين.
البنك غير ملزم بتمويل جميع المطالب
وفي المقابل، أوضح النخيلي أن البنك ليس ملزما بمنح التمويل لجميع المطالب في حال تجاوز عدد المطالب والمبالغ المطلوبة قيمة خط التمويل المخصص له.ويتم ترتيب المطالب عبر المنصات الرقمية وفق تاريخ وساعة الإيداع، وهو ما يهدف إلى ضمان الشفافية وتحديد أولوية معالجة الملفات.
وأكد أن دراسة المطلب واتخاذ القرار بشأنه لا تتم آليا على أساس أسبقية التسجيل فقط، وإنما تراعي كذلك قدرة طالب القرض على السداد، ومداخيله، والوثائق التي قدمها ومدى استيفائه للشروط القانونية.
10 أيام كأقصى أجل للرد
وبخصوص آجال دراسة المطالب، أكد محمد النخيلي أن البنك مطالب، بموجب القانون، بمعالجة مطلب القرض في أجل أقصاه 10 أيام.وفي صورة الموافقة، يتم استكمال الإجراءات المتعلقة بإسناد التمويل.
أما في حال رفض المطلب، فيتعين على البنك إعلام صاحبه بأسباب الرفض، سواء تعلق الأمر بعدم توفر القدرة الكافية على السداد أو بعدم استيفاء الوثائق أو الشروط المطلوبة.
وأكد النخيلي أن اعتماد المنصات الرقمية يساهم كذلك في توثيق تاريخ وساعة تقديم كل مطلب، بما يسمح بترتيب الملفات وتحديد أولوية معالجتها بصورة واضحة.
البريد التونسي غير معني حاليا
وبخصوص المواطنين الذين يمتلكون حسابات لدى البريد التونسي، أوضح أستاذ القانون البنكي أنهم غير معنيين حاليا بآلية القرض على الشرف، باعتبار أن البريد التونسي ليس مؤسسة بنكية مخولة لإسناد هذه القروض في إطار الآلية الحالية.القرض متاح أيضا لدى البنوك الإسلامية
وختم محمد النخيلي بالتأكيد على أن القرض على الشرف متاح لدى البنوك التونسية، بما في ذلك البنوك الإسلامية.وأوضح أن منشور البنك المركزي المتعلق بهذه الآلية يشمل مختلف البنوك المعنية، معتبرا أن غياب الفائدة عن القرض لا يتعارض، وفق تفسيره، مع مبادئ الصيرفة الإسلامية.
وتأتي هذه التوضيحات في وقت انطلقت فيه عملية تقديم مطالب القروض على الشرف عبر المنصات الرقمية التابعة للبنوك، وسط إقبال واسع من الراغبين في الاستفادة من هذه الآلية الجديدة، التي تقوم أساسا على تمويل دون فوائد ودون ضمانات، مع تحديد سقف التمويل وآجال السداد وشروط الانتفاع بمقتضى الإطار القانوني المنظم لها.


 29°

 22°







Comments
0 de 0 commentaires pour l'article 337044