
دراسة: 41 بالمائة فقط من النساء والشباب في تونس يمتلكون حسابا لدى مؤسسة مالية رسمية
كشفت دراسة حول الإدماج المالي للنساء والشباب في تونس عن استمرار وجود عوائق اقتصادية واجتماعية ونفسية تحول دون النفاذ الفعلي إلى الخدمات المالية الرسمية، رغم توفر شبكة من المؤسسات المالية وتنوع المنتجات المعروضة.
وشملت الدراسة، التي أعدها مرصد الإدماج المالي بالتعاون مع برنامج الأمم المتحدة الإنمائي ووزارة الاقتصاد والتخطيط وبدعم من كندا، سبع ولايات هي القيروان وقفصة وتوزر وقبلي وتطاوين ومدنين وقابس، واستهدفت النساء والشباب الذين تتراوح أعمارهم بين 18 و30 سنة.
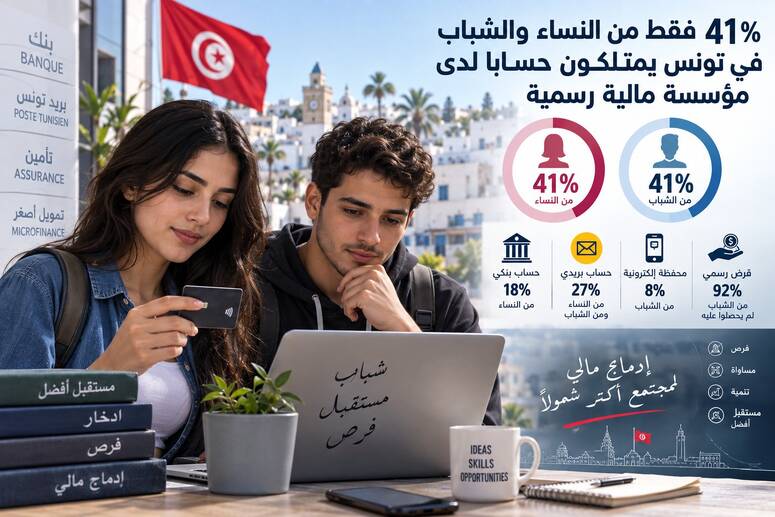
وأظهرت النتائج أن 41 بالمائة من النساء يمتلكن حسابا لدى مؤسسة مالية رسمية، من بينهن 18 بالمائة لديهن حساب بنكي و27 بالمائة حساب بريدي، في حين لا تتجاوز نسبة النساء اللاتي يمتلكن حسابا لدى مؤسسات الدفع 0.3 بالمائة.
كما أفادت الدراسة بأن 33 بالمائة من النساء حصلن على قرض من بنك أو مؤسسة للتمويل الأصغر، بينما تمتلك 16 بالمائة منهن عقد تأمين ساري المفعول، باستثناء التغطية الصحية الأساسية.
عوائق اقتصادية واجتماعية
وتبرز الدراسة أن الوضع الاقتصادي يمثل أحد أبرز عوائق الإدماج المالي للنساء، إذ إن 45 بالمائة من النساء المشاركات في العينة إما عاطلات عن العمل أو ربات بيوت، فيما تتقاضى 58 بالمائة من النساء العاملات دخلا شهريا يقل عن 500 دينار.
وتلجأ النساء ذوات الدخل المحدود بدرجة أكبر إلى الحلول المالية غير الرسمية، على غرار الادخار المنزلي والدفع نقدا.
وفي هذا السياق، اعتبرت 51 بالمائة من النساء أن نقص الموارد المالية يمثل عاملا رئيسيا للإقصاء المالي، فيما تشمل العوائق الأخرى ضعف الثقة في المؤسسات المالية، والخوف من المديونية أو المصاريف الخفية، إلى جانب اعتبار بعض الخدمات، وخاصة التأمين، معقدة.
كما تواصل 55 بالمائة من النساء الناشطات تلقي أجورهن نقدا، بما يعزز اللجوء إلى التعاملات النقدية والقنوات غير الرسمية.
الشباب أقل انخراطا في الخدمات المالية
وبالنسبة إلى الشباب، كشفت الدراسة بدورها أن 41 بالمائة منهم يمتلكون حسابا لدى مؤسسة مالية رسمية، أغلبها لدى البريد التونسي، حيث يمتلك 27 بالمائة منهم حسابا بريديا، وغالبا ما يكون فتح الحساب مرتبطا بإجراءات إدارية، مثل صرف المنح أو دفع المصاريف الجامعية.
ولا تتجاوز نسبة الشباب الذين يمتلكون محفظة إلكترونية 8 بالمائة، في حين لم يسبق لـ 92 بالمائة منهم الحصول على قرض رسمي.
وبحسب الدراسة، فإن 23 بالمائة من الشباب عاطلون عن العمل، فيما يقل الدخل الشهري لـ90 بالمائة من الشباب الناشطين عن 1500 دينار، وهو ما يحد من قدرتهم على اللجوء إلى خدمات مثل القروض والتأمين والادخار المؤسساتي.
كما يعزو 70 بالمائة من الشباب غير المندمجين ماليا وضعيتهم إلى نقص الاستقلالية المالية.
ويظل التعامل النقدي راسخا لدى الشباب، إذ يستخدم 99 بالمائة منهم النقد، بينما عبّر 46 بالمائة عن عدم ثقتهم في الخدمات المالية الرقمية لإدارة أموالهم، بسبب مخاوف مرتبطة بالأخطاء أو فقدان البيانات. واعتبر 58 بالمائة منهم خدمات مثل التأمين معقدة أو قليلة الفائدة.
تفاوت في النفاذ الجغرافي
وأشارت الدراسة إلى وجود فوارق في النفاذ الجغرافي إلى المؤسسات المالية، خاصة في المناطق الريفية.
فعلى المستوى الوطني، يمكن لـ86 بالمائة من السكان الوصول إلى مؤسسة مالية في أقل من 30 دقيقة، غير أن النسبة تنخفض من 90 بالمائة في الوسط إلى 81 بالمائة في الجنوب.
كما أن 32 بالمائة فقط من النساء في المناطق الريفية يعتبرن أن أقرب مؤسسة مالية يمكن الوصول إليها في أقل من 15 دقيقة، مقابل 54 بالمائة في المناطق الحضرية.
محدودية المنتجات الموجهة للنساء
وفي ما يتعلق بالعرض المالي، خلصت الدراسة إلى أن عدد المنتجات المصممة خصيصا للنساء لا يزال محدودا، إذ توفر ثلاثة بنوك ومؤسسة تمويل أصغر وشركة تأمين منتجات موجهة للنساء، مقابل عرض أوسع نسبيا من المنتجات المخصصة للشباب.
كما يظل استعمال القنوات الرقمية محدودا، خاصة أن فتح الحسابات والاشتراك في بعض المنتجات لا يزال غير متاح بالكامل عبر الإنترنت.
توصيات لتعزيز الإدماج المالي
وخلصت الدراسة إلى أن تعزيز الإدماج المالي يتطلب تبسيط المعلومات والخدمات المالية، وتطوير التربية المالية والمرافقة الميدانية، وتحسين جودة العلاقة مع الحرفاء وآليات معالجة الشكاوى، إلى جانب اعتماد حملات اتصال موجهة تتلاءم مع احتياجات النساء والشباب وخصوصياتهم.
وشملت الدراسة، التي أعدها مرصد الإدماج المالي بالتعاون مع برنامج الأمم المتحدة الإنمائي ووزارة الاقتصاد والتخطيط وبدعم من كندا، سبع ولايات هي القيروان وقفصة وتوزر وقبلي وتطاوين ومدنين وقابس، واستهدفت النساء والشباب الذين تتراوح أعمارهم بين 18 و30 سنة.
وأظهرت النتائج أن 41 بالمائة من النساء يمتلكن حسابا لدى مؤسسة مالية رسمية، من بينهن 18 بالمائة لديهن حساب بنكي و27 بالمائة حساب بريدي، في حين لا تتجاوز نسبة النساء اللاتي يمتلكن حسابا لدى مؤسسات الدفع 0.3 بالمائة.
كما أفادت الدراسة بأن 33 بالمائة من النساء حصلن على قرض من بنك أو مؤسسة للتمويل الأصغر، بينما تمتلك 16 بالمائة منهن عقد تأمين ساري المفعول، باستثناء التغطية الصحية الأساسية.
عوائق اقتصادية واجتماعية
وتبرز الدراسة أن الوضع الاقتصادي يمثل أحد أبرز عوائق الإدماج المالي للنساء، إذ إن 45 بالمائة من النساء المشاركات في العينة إما عاطلات عن العمل أو ربات بيوت، فيما تتقاضى 58 بالمائة من النساء العاملات دخلا شهريا يقل عن 500 دينار.وتلجأ النساء ذوات الدخل المحدود بدرجة أكبر إلى الحلول المالية غير الرسمية، على غرار الادخار المنزلي والدفع نقدا.
وفي هذا السياق، اعتبرت 51 بالمائة من النساء أن نقص الموارد المالية يمثل عاملا رئيسيا للإقصاء المالي، فيما تشمل العوائق الأخرى ضعف الثقة في المؤسسات المالية، والخوف من المديونية أو المصاريف الخفية، إلى جانب اعتبار بعض الخدمات، وخاصة التأمين، معقدة.
كما تواصل 55 بالمائة من النساء الناشطات تلقي أجورهن نقدا، بما يعزز اللجوء إلى التعاملات النقدية والقنوات غير الرسمية.
الشباب أقل انخراطا في الخدمات المالية
وبالنسبة إلى الشباب، كشفت الدراسة بدورها أن 41 بالمائة منهم يمتلكون حسابا لدى مؤسسة مالية رسمية، أغلبها لدى البريد التونسي، حيث يمتلك 27 بالمائة منهم حسابا بريديا، وغالبا ما يكون فتح الحساب مرتبطا بإجراءات إدارية، مثل صرف المنح أو دفع المصاريف الجامعية.ولا تتجاوز نسبة الشباب الذين يمتلكون محفظة إلكترونية 8 بالمائة، في حين لم يسبق لـ 92 بالمائة منهم الحصول على قرض رسمي.
وبحسب الدراسة، فإن 23 بالمائة من الشباب عاطلون عن العمل، فيما يقل الدخل الشهري لـ90 بالمائة من الشباب الناشطين عن 1500 دينار، وهو ما يحد من قدرتهم على اللجوء إلى خدمات مثل القروض والتأمين والادخار المؤسساتي.
كما يعزو 70 بالمائة من الشباب غير المندمجين ماليا وضعيتهم إلى نقص الاستقلالية المالية.
ويظل التعامل النقدي راسخا لدى الشباب، إذ يستخدم 99 بالمائة منهم النقد، بينما عبّر 46 بالمائة عن عدم ثقتهم في الخدمات المالية الرقمية لإدارة أموالهم، بسبب مخاوف مرتبطة بالأخطاء أو فقدان البيانات. واعتبر 58 بالمائة منهم خدمات مثل التأمين معقدة أو قليلة الفائدة.
تفاوت في النفاذ الجغرافي
وأشارت الدراسة إلى وجود فوارق في النفاذ الجغرافي إلى المؤسسات المالية، خاصة في المناطق الريفية.فعلى المستوى الوطني، يمكن لـ86 بالمائة من السكان الوصول إلى مؤسسة مالية في أقل من 30 دقيقة، غير أن النسبة تنخفض من 90 بالمائة في الوسط إلى 81 بالمائة في الجنوب.
كما أن 32 بالمائة فقط من النساء في المناطق الريفية يعتبرن أن أقرب مؤسسة مالية يمكن الوصول إليها في أقل من 15 دقيقة، مقابل 54 بالمائة في المناطق الحضرية.
محدودية المنتجات الموجهة للنساء
وفي ما يتعلق بالعرض المالي، خلصت الدراسة إلى أن عدد المنتجات المصممة خصيصا للنساء لا يزال محدودا، إذ توفر ثلاثة بنوك ومؤسسة تمويل أصغر وشركة تأمين منتجات موجهة للنساء، مقابل عرض أوسع نسبيا من المنتجات المخصصة للشباب.كما يظل استعمال القنوات الرقمية محدودا، خاصة أن فتح الحسابات والاشتراك في بعض المنتجات لا يزال غير متاح بالكامل عبر الإنترنت.


 29°

 22°






Comments
0 de 0 commentaires pour l'article 336535