
هل تخضع «البوربوار» للضرائب في تونس بموجب قانون مالية 2027؟ إليكم حقيقة المسألة
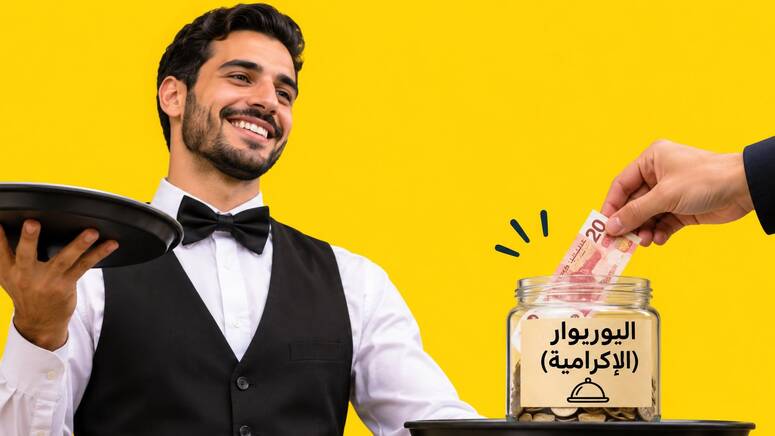
أثار الحديث عن إمكانية إخضاع الإكراميات أو ما يُعرف بـ«البوربوار» للضرائب في تونس جدلا واسعا، بعد تداول معلومات تفيد بوجود توجه لإدراج هذا الإجراء ضمن قانون المالية لسنة 2027، بما يعني مطالبة النُدُل والعاملين في المقاهي والمطاعم بالتصريح بالمبالغ الإضافية التي يحصلون عليها من الحرفاء.
وفي محاولة لتوضيح حقيقة المسألة، تناول برنامج «ناس الديوان» على إذاعة الديوان هذا الموضوع، مستضيفا عضو لجنة المالية بالبرلمان مسعود قريرة، إلى جانب المحامية ريم المولهي، لبيان الجانب القانوني والجبائي للإكراميات.
لا حاجة إلى فصل قانوني جديد؟
اعتبر عضو لجنة المالية بالبرلمان مسعود قريرة أن الحديث عن فرض أداءات على الإكراميات بموجب فصل جديد في قانون المالية لا يستند إلى معطيات دقيقة، موضحا أن التشريع الجبائي التونسي يفرض، من حيث المبدأ، التصريح بالمداخيل التي يحصل عليها المواطن، حتى وإن كانت مداخيل إضافية مرتبطة بعمله.
وأضاف أن العامل الذي يحصل على مداخيل أخرى إلى جانب أجره مطالب بالتصريح بها لدى القباضة المالية، معتبرا أن المسألة لا تستوجب بالضرورة سن فصل قانوني جديد ضمن قانون المالية لسنة 2027.
ودعا النائب المواطنين إلى التثبت من المعلومات المتداولة والعودة إلى أهل الاختصاص قبل الانسياق وراء الإشاعات.
المحامية ريم المولهي: لا يوجد نص صريح يفرض الضريبة على الإكراميات
من جهتها، أوضحت المحامية ريم المولهي أن النصوص القانونية المتعلقة بالضرائب لا تتضمن تنصيصا صريحا على إخضاع الإكراميات للضريبة.
وبيّنت أن الإكراميات يمكن أن تدخل ضمن المداخيل الخاضعة للضريبة في صورة التصريح بها وإدراجها ضمن شهادة الأجر، وذلك عندما يعلم العامل مؤجره بالمبالغ التي حصل عليها، فيتم التنصيص عليها ضمن أجره وتُجرى عليها الخصومات الجبائية المستوجبة.
غير أن المحامية أشارت إلى أن الممارسة المعتادة لا تقوم على التصريح بهذه المبالغ، مؤكدة أن النصوص القانونية لم تتناول الإكراميات بصفة صريحة ولم تفرض على النادل أو العامل التصريح بها باعتبارها مداخيل مستقلة.
واعتبرت أن العامل الذي يحصل على إكرامية من الحريف ولا يصرح بها لا يمكن اعتباره، استنادا إلى نص صريح خاص بالإكراميات، مطالبا آليا بدفع ضريبة عليها.
ما أصل كلمة «البوربوار»؟
وتطرق البرنامج أيضا إلى أصل كلمة «بقشيش»، التي تعود إلى اللغة التركية العثمانية، وتحديدا كلمة «بهشيش»، وتعني العطية أو المنحة، أي المبلغ الإضافي الذي يمنحه الحريف لشخص مقابل خدمة أو تعبيرا عن الامتنان.
وانتقلت الكلمة إلى العربية خلال العهد العثماني، وانتشر استعمالها في بلدان المغرب العربي والمشرق، للدلالة على المبالغ الإضافية التي يمنحها الحرفاء للنُدُل وسائقي سيارات الأجرة وغيرهم.
أما كلمة «Pourboire» الفرنسية، فتتكون من «Pour» و«Boire»، أي «من أجل الشرب»، في إشارة إلى المبلغ الذي يمنحه الحريف للعامل ليتناول به مشروبا.
كيف تُعامل الإكراميات في بعض الدول؟
وتناول النقاش الاختلاف في التعامل الجبائي مع الإكراميات بين عدد من الدول، حيث أشار البرنامج إلى أن الإكراميات في فرنسا تُعتبر مداخيل مرتبطة بالعمل وتخضع، وفق شروط معينة، للتصريح والضريبة، مع وجود ترتيبات إعفاء مرتبطة بمستوى الأجر.
وفي ألمانيا، تُعتبر الإكراميات الاختيارية التي يمنحها الحريف مباشرة للعامل معفاة من الضريبة، وفق شروط قانونية محددة.
أما في الولايات المتحدة الأمريكية، فتُعتبر الإكراميات النقدية أو الإلكترونية دخلا خاضعا للضريبة الفيدرالية، ويتعين على العامل التصريح بها وفق القواعد المعمول بها.
بين الحق في الإكرامية والقدرة الشرائية
ولم يقتصر النقاش على الجانب القانوني، بل شمل أيضا البعد الاجتماعي للإكراميات، باعتبارها موردا إضافيا يعتمد عليه عدد من العاملين في قطاع المقاهي والمطاعم لتحسين دخلهم.
وأشار المشاركون إلى أن الإكرامية تظل في الأصل اختيارية ومرتبطة بتقدير الحريف لجودة الخدمة، في وقت يواجه فيه التونسيون ضغوطا متزايدة على قدرتهم الشرائية.
وفي محاولة لتوضيح حقيقة المسألة، تناول برنامج «ناس الديوان» على إذاعة الديوان هذا الموضوع، مستضيفا عضو لجنة المالية بالبرلمان مسعود قريرة، إلى جانب المحامية ريم المولهي، لبيان الجانب القانوني والجبائي للإكراميات.

لا حاجة إلى فصل قانوني جديد؟
اعتبر عضو لجنة المالية بالبرلمان مسعود قريرة أن الحديث عن فرض أداءات على الإكراميات بموجب فصل جديد في قانون المالية لا يستند إلى معطيات دقيقة، موضحا أن التشريع الجبائي التونسي يفرض، من حيث المبدأ، التصريح بالمداخيل التي يحصل عليها المواطن، حتى وإن كانت مداخيل إضافية مرتبطة بعمله.
وأضاف أن العامل الذي يحصل على مداخيل أخرى إلى جانب أجره مطالب بالتصريح بها لدى القباضة المالية، معتبرا أن المسألة لا تستوجب بالضرورة سن فصل قانوني جديد ضمن قانون المالية لسنة 2027.
ودعا النائب المواطنين إلى التثبت من المعلومات المتداولة والعودة إلى أهل الاختصاص قبل الانسياق وراء الإشاعات.
المحامية ريم المولهي: لا يوجد نص صريح يفرض الضريبة على الإكراميات
من جهتها، أوضحت المحامية ريم المولهي أن النصوص القانونية المتعلقة بالضرائب لا تتضمن تنصيصا صريحا على إخضاع الإكراميات للضريبة.
وبيّنت أن الإكراميات يمكن أن تدخل ضمن المداخيل الخاضعة للضريبة في صورة التصريح بها وإدراجها ضمن شهادة الأجر، وذلك عندما يعلم العامل مؤجره بالمبالغ التي حصل عليها، فيتم التنصيص عليها ضمن أجره وتُجرى عليها الخصومات الجبائية المستوجبة.
غير أن المحامية أشارت إلى أن الممارسة المعتادة لا تقوم على التصريح بهذه المبالغ، مؤكدة أن النصوص القانونية لم تتناول الإكراميات بصفة صريحة ولم تفرض على النادل أو العامل التصريح بها باعتبارها مداخيل مستقلة.
واعتبرت أن العامل الذي يحصل على إكرامية من الحريف ولا يصرح بها لا يمكن اعتباره، استنادا إلى نص صريح خاص بالإكراميات، مطالبا آليا بدفع ضريبة عليها.
ما أصل كلمة «البوربوار»؟
وتطرق البرنامج أيضا إلى أصل كلمة «بقشيش»، التي تعود إلى اللغة التركية العثمانية، وتحديدا كلمة «بهشيش»، وتعني العطية أو المنحة، أي المبلغ الإضافي الذي يمنحه الحريف لشخص مقابل خدمة أو تعبيرا عن الامتنان.
وانتقلت الكلمة إلى العربية خلال العهد العثماني، وانتشر استعمالها في بلدان المغرب العربي والمشرق، للدلالة على المبالغ الإضافية التي يمنحها الحرفاء للنُدُل وسائقي سيارات الأجرة وغيرهم.
أما كلمة «Pourboire» الفرنسية، فتتكون من «Pour» و«Boire»، أي «من أجل الشرب»، في إشارة إلى المبلغ الذي يمنحه الحريف للعامل ليتناول به مشروبا.
كيف تُعامل الإكراميات في بعض الدول؟
وتناول النقاش الاختلاف في التعامل الجبائي مع الإكراميات بين عدد من الدول، حيث أشار البرنامج إلى أن الإكراميات في فرنسا تُعتبر مداخيل مرتبطة بالعمل وتخضع، وفق شروط معينة، للتصريح والضريبة، مع وجود ترتيبات إعفاء مرتبطة بمستوى الأجر.
وفي ألمانيا، تُعتبر الإكراميات الاختيارية التي يمنحها الحريف مباشرة للعامل معفاة من الضريبة، وفق شروط قانونية محددة.
أما في الولايات المتحدة الأمريكية، فتُعتبر الإكراميات النقدية أو الإلكترونية دخلا خاضعا للضريبة الفيدرالية، ويتعين على العامل التصريح بها وفق القواعد المعمول بها.
بين الحق في الإكرامية والقدرة الشرائية
ولم يقتصر النقاش على الجانب القانوني، بل شمل أيضا البعد الاجتماعي للإكراميات، باعتبارها موردا إضافيا يعتمد عليه عدد من العاملين في قطاع المقاهي والمطاعم لتحسين دخلهم.
وأشار المشاركون إلى أن الإكرامية تظل في الأصل اختيارية ومرتبطة بتقدير الحريف لجودة الخدمة، في وقت يواجه فيه التونسيون ضغوطا متزايدة على قدرتهم الشرائية.


 31°

 18°







Comments
0 de 0 commentaires pour l'article 340093