
القرض على الشرف: نحو 14 ألفاً و300 منتفع من الأفراد و2860 مؤسسة وفق محاكاة معز حديدان
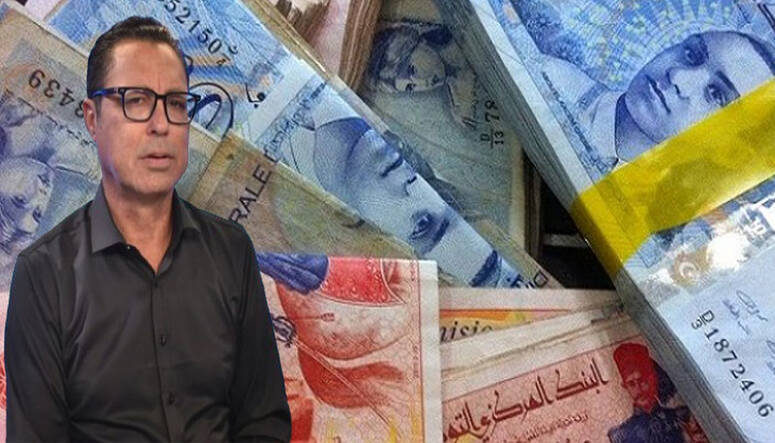
أثار إطلاق منصة التسجيل للانتفاع بـ«القرض على الشرف» اهتماماً واسعاً لدى التونسيين، في ظل الإقبال الكبير الذي شهدته العملية منذ الساعات الأولى، وما رافقه من تساؤلات حول عدد المنتفعين الفعليين، والوثائق المطلوبة، وآجال الرد على المطالب، ومدى قدرة البنوك على الاستجابة لحجم الطلب.
وفي هذا السياق، استضاف برنامج «Midi Express» من تقديم الاعلامية مريم بلقاضي المحلل المالي والخبير الاقتصادي معز حديدان، للحديث عن الآلية الجديدة وآفاق نجاحها، إضافة إلى الإشكاليات التي برزت منذ انطلاق التسجيل.
إقبال كبير منذ الساعات الأولى
قال معز حديدان إن لديه أملاً في نجاح تجربة «القرض على الشرف» في تونس، رغم الصعوبات التي ظهرت منذ اليوم الأول للتسجيل.
وأوضح أن الطلب كان كبيراً جداً، سواء من المواطنين أو من الشركات، مشيراً إلى أن بعض الحرفاء واجهوا صعوبات في توفير الوثائق المطلوبة منذ البداية، خاصة أن عدداً منها يتطلب وقتاً للحصول عليه.
وأضاف أن بعض المتقدمين فوجئوا بوثائق لم تكن متوفرة لديهم، في حين تمكن آخرون من إعداد ملفاتهم مسبقاً، وهو ما جعل مستوى الاستعداد مختلفاً بين طالبي القروض.
17 بنكاً معنية بالآلية
وأوضح حديدان أن عدد البنوك المعنية بالقرض على الشرف يبلغ، وفق قراءته، 17 بنكاً.
وأشار إلى أن عدد البنوك في تونس كان في حدود 23 بنكاً، قبل خروج البنك الفرنسي التونسي من المشهد، ليصبح العدد 22، في حين توجد بنوك لم تحقق أرباحاً أو لم تكن معنية بالآلية، ليصل العدد المعني بالقرض على الشرف إلى 17 بنكاً.
وبيّن أن هذه البنوك حققت خلال سنة 2025 أرباحاً مجمعة في حدود 1787.3 مليون دينار.
وبحسب المعطيات التي استند إليها حديدان، فإن 8 بالمائة من هذه الأرباح تعادل حوالي 143 مليون دينار، على أن يتم تخصيص نصف هذا المبلغ، أي حوالي 71.5 مليون دينار، لفائدة المؤسسات الصغرى والمتوسطة والشركات الأهلية، فيما يخصص النصف الآخر للأفراد.
نحو 14 ألفاً و300 فرد يمكن أن ينتفعوا بالقرض
وفي إطار محاكاة حسابية، أوضح حديدان أنه إذا تم تخصيص مبلغ 71.5 مليون دينار للأفراد، وكان جميع المتقدمين يطلبون الحد الأقصى المخصص لهذه الفئة، أي 5 آلاف دينار، فإن العدد النظري للمنتفعين يصل إلى حوالي 14 ألفاً و300 فرد.
أما بالنسبة إلى المؤسسات الصغرى والمتوسطة والشركات الأهلية، فإذا تم احتساب المبلغ نفسه على أساس سقف تمويل قدره 25 ألف دينار لكل مؤسسة، فإن العدد النظري يصل إلى حوالي 2860 مؤسسة.
وأكد أن هذه الأرقام تمثل محاكاة حسابية على أساس افتراض حصول جميع المنتفعين على سقف التمويل نفسه، وبالتالي فإن العدد الفعلي للمنتفعين يمكن أن يختلف بحسب قيمة القروض المطلوبة والمقبولة.
الإقبال تجاوز مئات الآلاف من التسجيلات
وتطرق الحوار إلى حجم الإقبال، حيث أشير إلى أن عدد الذين قاموا بالتسجيل خلال اليوم الأول تجاوز مئات الآلاف، وهو ما يطرح فارقاً كبيراً بين عدد المطالبين بالتمويل وحجم الموارد المالية المتاحة فعلياً.
واعتبر حديدان أن البنوك كانت تتوقع إقبالاً كبيراً، لكنها على ما يبدو لم تتوقع أن يبلغ الطلب هذا المستوى، مشيراً إلى أن كل بنك أعد منصته وآلياته الخاصة للتعامل مع الملفات.
وأضاف أن حجم الطلب الكبير قد يكون من بين الأسباب التي دفعت بعض البنوك إلى طلب وثائق إضافية، بهدف التأكد من قدرة المنتفع على سداد القرض والتقليل من مخاطر عدم استرجاع الأموال.
هل كانت الوثائق المطلوبة واضحة منذ البداية؟
اعتبر حديدان أن من بين النقاط التي كان يمكن تحسينها تحديد الوثائق المطلوبة بشكل موحد وواضح قبل انطلاق التسجيل.
وقال إنه كان من الأفضل أن يحدد البنك المركزي، منذ فترة سابقة لانطلاق التسجيل، قائمة الوثائق التي ستطلبها البنوك، حتى يتمكن المواطنون من إعداد ملفاتهم مسبقاً.
وأضاف أن حلاً آخر كان يتمثل في مطالبة البنوك بنشر الوثائق المطلوبة على مواقعها قبل 15 يوماً على الأقل من موعد انطلاق التسجيل، بما يسمح للمواطنين بإعداد ملفاتهم دون الاضطرار إلى انتظار الحصول على وثيقة بعد فتح المنصة.
وأشار إلى أن بعض المواطنين وجدوا أنفسهم أمام وضعية تتمثل في التسجيل أولاً ثم محاولة استكمال الوثائق لاحقاً، وهو ما قد يخلق صعوبات بالنسبة إلى من تنقصه وثيقة معينة.
التسجيل لا يعني بالضرورة الحصول على القرض
وشدد المحلل المالي على ضرورة التمييز بين عدد المسجلين وعدد المنتفعين الفعليين.
وأوضح أن الإقبال الكبير لا يعني أن جميع المطالب ستتم الموافقة عليها، خصوصاً في ظل محدودية الموارد المالية المرصودة للعملية مقارنة بحجم الطلب.
وأشار إلى أن فلسفة الآلية تقوم على توجيه التمويل إلى الفئات التي تستحقه، لكن البنوك مطالبة في الوقت نفسه بدراسة الملفات والتحقق من توفر الشروط المطلوبة.
اختلاف الشروط بين البنوك
وتناول الحوار أيضاً مسألة اختلاف الوثائق والشروط المطلوبة من بنك إلى آخر.
وأوضح حديدان أن المواطن قد يقدم ملفاً متشابهاً لدى أكثر من بنك، لكن النتيجة قد تختلف بسبب الشروط التي يضعها كل بنك.
وأشار إلى أن بعض البنوك قد تطلب وثائق تتعلق بالوضعية المالية أو الالتزامات البنكية لطالب القرض، رغم أن بعض هذه المعلومات موجودة أصلاً لدى الجهاز البنكي.
وبيّن أن هناك حالات قد يكون فيها طالب القرض مستجيباً للشروط في بنك، بينما لا يستجيب لها في بنك آخر، تبعاً للوثائق والمعايير المعتمدة من المؤسسة البنكية المعنية.
لا مساواة كاملة في شروط دراسة الملفات
وفي رده على سؤال حول مبدأ المساواة بين المتقدمين، أوضح حديدان أن تطبيق المبدأ عملياً قد يكون معقداً، باعتبار أن الشروط ليست متطابقة بالضرورة بين جميع البنوك.
وقال إن المشرّع تحدث عن المساواة، لكن المواطن قد يجد نفسه أمام اختلاف في الوثائق أو المعايير المطلوبة من مؤسسة بنكية إلى أخرى.
50 بالمائة على الأقل للمؤسسات الصغرى والمتوسطة والشركات الأهلية
وأشار حديدان إلى أن التشريع ينص على تخصيص 50 بالمائة على الأقل من الأموال المرصودة لفائدة المؤسسات الصغرى والمتوسطة والشركات الأهلية.
وبحسب محاكاته، فإن هذا يعني تخصيص حوالي 71.5 مليون دينار لهذه الفئة، وهو ما يعادل نظرياً تمويل حوالي 2860 مؤسسة إذا حصلت كل مؤسسة على سقف 25 ألف دينار.
أما النصف الآخر، فيمكن أن يوجه للأفراد، بما يسمح نظرياً بتمويل حوالي 14 ألفاً و300 فرد إذا حصل كل واحد منهم على قرض بقيمة 5 آلاف دينار.
توزيع القروض جغرافياً
وتطرق الحوار إلى إمكانية معرفة التوزيع الجغرافي للقروض في مختلف مناطق الجمهورية.
وأوضح حديدان أن البنوك مطالبة بتوفير المعطيات المتعلقة بالقروض المسندة، بما يسمح بمعرفة أين تتجه التمويلات، لكن ذلك لا يعني بالضرورة وجود حصة جغرافية محددة لكل جهة.
وأشار إلى أن المبدأ الأساسي يبقى احترام النسب والشروط التي حددها القانون، إلى جانب متابعة عملية توزيع التمويلات.
القرض على الشرف وآجال الرد
وبخصوص آجال دراسة الملفات، ذكّر حديدان بأن البنك مطالب بالرد على مطلب القرض في أجل لا يتجاوز 10 أيام عمل، سواء بالقبول أو بالرفض، مع تعليل قرار الرفض.
وأكد أن التسجيل في المنصة يمثل خطوة أولى، في حين تبقى دراسة الملف والوثائق والتحقق من الشروط من اختصاص المؤسسة البنكية.
لماذا يرتبط القرض على الشرف بإصلاح قانون الشيكات؟
وفي الجزء الأخير من الحوار، عاد حديدان إلى الخلفية التشريعية التي أفرزت هذه الآلية، موضحاً أن القرض على الشرف جاء في إطار التعديلات التي رافقت إصلاح مجلة التجارة وقانون الشيكات.
وأشار إلى أن المشرّع أخذ بعين الاعتبار الصعوبات التي يمكن أن تواجهها المؤسسات الصغرى والحرف الصغرى، وتم في هذا الإطار إقرار ما وصفه بـالدور الاجتماعي للبنوك.
وبيّن أن التشريع تضمن ثلاث نقاط رئيسية، من بينها إجراءات تتعلق بالقروض، وأخرى مرتبطة بدور البنوك، إضافة إلى النقطة المتعلقة بتخصيص 8 بالمائة من الأرباح.
وأكد أن هذه النسبة تم إدراجها ضمن القانون الذي تضمن تعديلات مرتبطة بمجلة التجارة وأحكام الشيكات.
بين حجم الطلب والموارد المتاحة
ويكشف الإقبال الكبير على منصة القرض على الشرف عن فجوة واضحة بين حجم الطلب المتوقع وحجم التمويلات المتاحة.
فوفق المحاكاة التي قدمها معز حديدان، فإن الموارد المرصودة، إذا تم احتسابها على أساس حصول كل منتفع على سقف التمويل، قد تسمح نظرياً بتمويل حوالي 14 ألفاً و300 فرد و2860 مؤسسة.
لكن هذه الأرقام تبقى مرتبطة بالافتراض الحسابي القائم على حصول كل منتفع على الحد الأقصى للقرض، في حين أن العدد الحقيقي للمنتفعين سيتحدد بعد دراسة الملفات وقيمة التمويلات المسندة فعلياً من قبل البنوك.
وفي هذا السياق، استضاف برنامج «Midi Express» من تقديم الاعلامية مريم بلقاضي المحلل المالي والخبير الاقتصادي معز حديدان، للحديث عن الآلية الجديدة وآفاق نجاحها، إضافة إلى الإشكاليات التي برزت منذ انطلاق التسجيل.

إقبال كبير منذ الساعات الأولى
قال معز حديدان إن لديه أملاً في نجاح تجربة «القرض على الشرف» في تونس، رغم الصعوبات التي ظهرت منذ اليوم الأول للتسجيل.وأوضح أن الطلب كان كبيراً جداً، سواء من المواطنين أو من الشركات، مشيراً إلى أن بعض الحرفاء واجهوا صعوبات في توفير الوثائق المطلوبة منذ البداية، خاصة أن عدداً منها يتطلب وقتاً للحصول عليه.
وأضاف أن بعض المتقدمين فوجئوا بوثائق لم تكن متوفرة لديهم، في حين تمكن آخرون من إعداد ملفاتهم مسبقاً، وهو ما جعل مستوى الاستعداد مختلفاً بين طالبي القروض.

17 بنكاً معنية بالآلية
وأوضح حديدان أن عدد البنوك المعنية بالقرض على الشرف يبلغ، وفق قراءته، 17 بنكاً.وأشار إلى أن عدد البنوك في تونس كان في حدود 23 بنكاً، قبل خروج البنك الفرنسي التونسي من المشهد، ليصبح العدد 22، في حين توجد بنوك لم تحقق أرباحاً أو لم تكن معنية بالآلية، ليصل العدد المعني بالقرض على الشرف إلى 17 بنكاً.
وبيّن أن هذه البنوك حققت خلال سنة 2025 أرباحاً مجمعة في حدود 1787.3 مليون دينار.
وبحسب المعطيات التي استند إليها حديدان، فإن 8 بالمائة من هذه الأرباح تعادل حوالي 143 مليون دينار، على أن يتم تخصيص نصف هذا المبلغ، أي حوالي 71.5 مليون دينار، لفائدة المؤسسات الصغرى والمتوسطة والشركات الأهلية، فيما يخصص النصف الآخر للأفراد.
نحو 14 ألفاً و300 فرد يمكن أن ينتفعوا بالقرض
وفي إطار محاكاة حسابية، أوضح حديدان أنه إذا تم تخصيص مبلغ 71.5 مليون دينار للأفراد، وكان جميع المتقدمين يطلبون الحد الأقصى المخصص لهذه الفئة، أي 5 آلاف دينار، فإن العدد النظري للمنتفعين يصل إلى حوالي 14 ألفاً و300 فرد.أما بالنسبة إلى المؤسسات الصغرى والمتوسطة والشركات الأهلية، فإذا تم احتساب المبلغ نفسه على أساس سقف تمويل قدره 25 ألف دينار لكل مؤسسة، فإن العدد النظري يصل إلى حوالي 2860 مؤسسة.
وأكد أن هذه الأرقام تمثل محاكاة حسابية على أساس افتراض حصول جميع المنتفعين على سقف التمويل نفسه، وبالتالي فإن العدد الفعلي للمنتفعين يمكن أن يختلف بحسب قيمة القروض المطلوبة والمقبولة.
الإقبال تجاوز مئات الآلاف من التسجيلات
وتطرق الحوار إلى حجم الإقبال، حيث أشير إلى أن عدد الذين قاموا بالتسجيل خلال اليوم الأول تجاوز مئات الآلاف، وهو ما يطرح فارقاً كبيراً بين عدد المطالبين بالتمويل وحجم الموارد المالية المتاحة فعلياً.واعتبر حديدان أن البنوك كانت تتوقع إقبالاً كبيراً، لكنها على ما يبدو لم تتوقع أن يبلغ الطلب هذا المستوى، مشيراً إلى أن كل بنك أعد منصته وآلياته الخاصة للتعامل مع الملفات.
وأضاف أن حجم الطلب الكبير قد يكون من بين الأسباب التي دفعت بعض البنوك إلى طلب وثائق إضافية، بهدف التأكد من قدرة المنتفع على سداد القرض والتقليل من مخاطر عدم استرجاع الأموال.
هل كانت الوثائق المطلوبة واضحة منذ البداية؟
اعتبر حديدان أن من بين النقاط التي كان يمكن تحسينها تحديد الوثائق المطلوبة بشكل موحد وواضح قبل انطلاق التسجيل.وقال إنه كان من الأفضل أن يحدد البنك المركزي، منذ فترة سابقة لانطلاق التسجيل، قائمة الوثائق التي ستطلبها البنوك، حتى يتمكن المواطنون من إعداد ملفاتهم مسبقاً.
وأضاف أن حلاً آخر كان يتمثل في مطالبة البنوك بنشر الوثائق المطلوبة على مواقعها قبل 15 يوماً على الأقل من موعد انطلاق التسجيل، بما يسمح للمواطنين بإعداد ملفاتهم دون الاضطرار إلى انتظار الحصول على وثيقة بعد فتح المنصة.
وأشار إلى أن بعض المواطنين وجدوا أنفسهم أمام وضعية تتمثل في التسجيل أولاً ثم محاولة استكمال الوثائق لاحقاً، وهو ما قد يخلق صعوبات بالنسبة إلى من تنقصه وثيقة معينة.
التسجيل لا يعني بالضرورة الحصول على القرض
وشدد المحلل المالي على ضرورة التمييز بين عدد المسجلين وعدد المنتفعين الفعليين.وأوضح أن الإقبال الكبير لا يعني أن جميع المطالب ستتم الموافقة عليها، خصوصاً في ظل محدودية الموارد المالية المرصودة للعملية مقارنة بحجم الطلب.
وأشار إلى أن فلسفة الآلية تقوم على توجيه التمويل إلى الفئات التي تستحقه، لكن البنوك مطالبة في الوقت نفسه بدراسة الملفات والتحقق من توفر الشروط المطلوبة.
اختلاف الشروط بين البنوك
وتناول الحوار أيضاً مسألة اختلاف الوثائق والشروط المطلوبة من بنك إلى آخر.وأوضح حديدان أن المواطن قد يقدم ملفاً متشابهاً لدى أكثر من بنك، لكن النتيجة قد تختلف بسبب الشروط التي يضعها كل بنك.
وأشار إلى أن بعض البنوك قد تطلب وثائق تتعلق بالوضعية المالية أو الالتزامات البنكية لطالب القرض، رغم أن بعض هذه المعلومات موجودة أصلاً لدى الجهاز البنكي.
وبيّن أن هناك حالات قد يكون فيها طالب القرض مستجيباً للشروط في بنك، بينما لا يستجيب لها في بنك آخر، تبعاً للوثائق والمعايير المعتمدة من المؤسسة البنكية المعنية.
لا مساواة كاملة في شروط دراسة الملفات
وفي رده على سؤال حول مبدأ المساواة بين المتقدمين، أوضح حديدان أن تطبيق المبدأ عملياً قد يكون معقداً، باعتبار أن الشروط ليست متطابقة بالضرورة بين جميع البنوك.وقال إن المشرّع تحدث عن المساواة، لكن المواطن قد يجد نفسه أمام اختلاف في الوثائق أو المعايير المطلوبة من مؤسسة بنكية إلى أخرى.
50 بالمائة على الأقل للمؤسسات الصغرى والمتوسطة والشركات الأهلية
وأشار حديدان إلى أن التشريع ينص على تخصيص 50 بالمائة على الأقل من الأموال المرصودة لفائدة المؤسسات الصغرى والمتوسطة والشركات الأهلية.وبحسب محاكاته، فإن هذا يعني تخصيص حوالي 71.5 مليون دينار لهذه الفئة، وهو ما يعادل نظرياً تمويل حوالي 2860 مؤسسة إذا حصلت كل مؤسسة على سقف 25 ألف دينار.
أما النصف الآخر، فيمكن أن يوجه للأفراد، بما يسمح نظرياً بتمويل حوالي 14 ألفاً و300 فرد إذا حصل كل واحد منهم على قرض بقيمة 5 آلاف دينار.
توزيع القروض جغرافياً
وتطرق الحوار إلى إمكانية معرفة التوزيع الجغرافي للقروض في مختلف مناطق الجمهورية.وأوضح حديدان أن البنوك مطالبة بتوفير المعطيات المتعلقة بالقروض المسندة، بما يسمح بمعرفة أين تتجه التمويلات، لكن ذلك لا يعني بالضرورة وجود حصة جغرافية محددة لكل جهة.
وأشار إلى أن المبدأ الأساسي يبقى احترام النسب والشروط التي حددها القانون، إلى جانب متابعة عملية توزيع التمويلات.
القرض على الشرف وآجال الرد
وبخصوص آجال دراسة الملفات، ذكّر حديدان بأن البنك مطالب بالرد على مطلب القرض في أجل لا يتجاوز 10 أيام عمل، سواء بالقبول أو بالرفض، مع تعليل قرار الرفض.وأكد أن التسجيل في المنصة يمثل خطوة أولى، في حين تبقى دراسة الملف والوثائق والتحقق من الشروط من اختصاص المؤسسة البنكية.
لماذا يرتبط القرض على الشرف بإصلاح قانون الشيكات؟
وفي الجزء الأخير من الحوار، عاد حديدان إلى الخلفية التشريعية التي أفرزت هذه الآلية، موضحاً أن القرض على الشرف جاء في إطار التعديلات التي رافقت إصلاح مجلة التجارة وقانون الشيكات.وأشار إلى أن المشرّع أخذ بعين الاعتبار الصعوبات التي يمكن أن تواجهها المؤسسات الصغرى والحرف الصغرى، وتم في هذا الإطار إقرار ما وصفه بـالدور الاجتماعي للبنوك.
وبيّن أن التشريع تضمن ثلاث نقاط رئيسية، من بينها إجراءات تتعلق بالقروض، وأخرى مرتبطة بدور البنوك، إضافة إلى النقطة المتعلقة بتخصيص 8 بالمائة من الأرباح.
وأكد أن هذه النسبة تم إدراجها ضمن القانون الذي تضمن تعديلات مرتبطة بمجلة التجارة وأحكام الشيكات.
بين حجم الطلب والموارد المتاحة
ويكشف الإقبال الكبير على منصة القرض على الشرف عن فجوة واضحة بين حجم الطلب المتوقع وحجم التمويلات المتاحة.فوفق المحاكاة التي قدمها معز حديدان، فإن الموارد المرصودة، إذا تم احتسابها على أساس حصول كل منتفع على سقف التمويل، قد تسمح نظرياً بتمويل حوالي 14 ألفاً و300 فرد و2860 مؤسسة.
لكن هذه الأرقام تبقى مرتبطة بالافتراض الحسابي القائم على حصول كل منتفع على الحد الأقصى للقرض، في حين أن العدد الحقيقي للمنتفعين سيتحدد بعد دراسة الملفات وقيمة التمويلات المسندة فعلياً من قبل البنوك.


 30°

 21°







Comments
0 de 0 commentaires pour l'article 337135