
القروض على الشرف: إقبال كبير على منصات التسجيل ومطالب بإيداع الملفات في أقرب الآجال
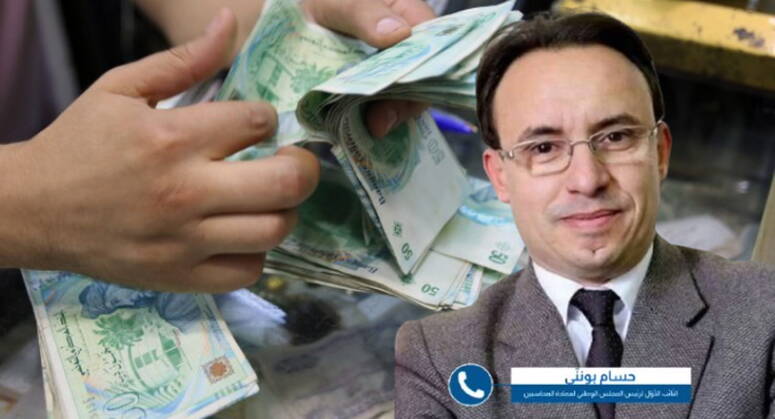
شهدت منصات التسجيل الخاصة بـالقروض على الشرف، التي انطلق العمل بها بداية من يوم الخميس 1 أكتوبر 2026، إقبالا كبيرا من المواطنين وأصحاب المشاريع، وفق ما أكده حسام بوناني، النائب الأول لرئيس المجلس الوطني لعمادة المحاسبين بالبلاد التونسية، خلال تدخله في برنامج «صباح الورد» على إذاعة الجوهرة.
وأوضح بوناني أن الإقبال بدأ منذ الساعات الأولى لفتح المنصات، مشيرا إلى تسجيل عدد هام من الاتصالات والاستفسارات لدى فروع البنوك، سواء من المواطنين أو من أصحاب المؤسسات، مع تسجيل بعض الضغط على المواقع الإلكترونية التابعة لعدد من البنوك.
وبيّن أن بعض المواطنين توجهوا أيضا إلى الفروع البنكية للاستفسار عن الإجراءات، مؤكدا أن التسجيل في القرض على الشرف يتم حصريا عبر المنصة الإلكترونية، وأن إيداع ملف ورقي مباشرة لدى الفرع لا يعوّض عملية التسجيل عبر المنصة.
التسجيل لا يعني آليا الحصول على القرض
وشدد ضيف «صباح الورد» على أن الإقبال الكبير لا يعني أن جميع المطالب المودعة سيتم قبولها، موضحا أن التمويلات المتاحة مرتبطة بالمبالغ التي خصصتها البنوك لهذه الآلية.
وأضاف أن الأولوية تكون بحسب أسبقية التسجيل، داعيا الراغبين في الانتفاع بالقرض إلى عدم تأجيل عملية التسجيل، باعتبار أن كل بنك سيواصل قبول المطالب إلى حين استكمال محفظة التمويل المخصصة له.
وأشار إلى أن حجم التمويلات المتاحة يختلف من بنك إلى آخر، باعتبار ارتباطها بالأرباح التي حققها كل بنك، مؤكدا أن سرعة التسجيل يمكن أن تكون عاملا مهما في ترتيب الملفات عند بلوغ سقف التمويلات المتاحة.
ملف يتطلب عددا من الوثائق
وفي ما يتعلق بالإجراءات، أوضح بوناني أن التسجيل الإلكتروني لا يعني الاكتفاء بمجرد تقديم بعض المعطيات، إذ يتعين على طالب القرض إعداد ملف يتضمن مجموعة من الوثائق تختلف بحسب طبيعة القرض ووضعية المنتفع.
وبيّن أن الوثائق المطلوبة تختلف بين الموظفين والعاملين في القطاع الخاص والمتقاعدين وأصحاب المؤسسات والمشاريع الصغرى والشركات الأهلية.
وبالنسبة إلى الموظفين، أشار إلى ضرورة توفر شروط تتعلق بتوطين الراتب لدى البنك، في حين قد يُطلب من أصحاب المؤسسات تقديم وثائق تتعلق بنشاطهم، من بينها القوائم المالية وبعض المعطيات المتعلقة بالاستغلال والنشاط المهني.
كما يمكن أن تتطلب بعض الملفات وثائق إضافية لإثبات الوضعية المالية لطالب القرض، مشيرا إلى أن بعض البنوك تطلب، ضمن الوثائق، ما يثبت الوضعية تجاه القروض القائمة.
وأكد بوناني أن إعداد الملف ليس أمرا معقدا، لكنه يتطلب توفير الوثائق المطلوبة بحسب نوعية القرض، خاصة بالنسبة إلى المؤسسات التي تكون ملفاتها أكثر تفصيلا.
لا كفيل ولا ضمانات للقرض على الشرف
وفي رده على سؤال حول إمكانية مطالبة المنتفع بكفيل، شدد حسام بوناني على أن القرض على الشرف لا يقوم على تقديم كفيل أو ضمانات، غير أن البنوك تحتاج، في المقابل، إلى دراسة الوضعية المالية لطالب القرض والتثبت من قدرته على السداد.
وأوضح أن غياب الضمانات لا يعني غياب دراسة الملف، إذ يتعين على البنك التثبت من المعطيات والوثائق المقدمة قبل اتخاذ القرار.
البنك مطالب بالرد في أجل 10 أيام
وأشار ضيف البرنامج إلى أن البنك مطالب، بعد إيداع المطلب، بالرد في أجل أقصاه 10 أيام، سواء بالقبول أو بالرفض.
وأوضح أن طالب القرض لا يحتاج إلى انتظار فترة طويلة لمعرفة مصير مطلبه، باعتبار أن الإطار المنظم للآلية حدد أجلا لمعالجة الملفات.
إقبال كبير رغم محدودية التمويلات
وأكد بوناني أن المعطيات التي تحصل عليها من عدد من فروع البنوك ومديريها تشير إلى وجود إقبال كبير على القروض على الشرف منذ انطلاق التسجيل.
وأوضح أن هذا الإقبال لا يعني بالضرورة أن حجم التمويلات المتاحة سيكون كافيا لتلبية جميع المطالب، خاصة أن كل بنك يعمل في حدود المحفظة المالية التي تم تخصيصها لهذه الآلية.
وكان البرنامج قد أشار إلى أن البنوك المشاركة خصصت، في مجموعها، حوالي 120 مليون دينار لهذه القروض، وهي اعتمادات محدودة مقارنة بعدد الراغبين المحتملين في الانتفاع بها.
وأكد بوناني في هذا السياق أن المواطن أو صاحب المؤسسة الراغب في الحصول على القرض من الأفضل ألا ينتظر إلى آخر الآجال للتسجيل، باعتبار أن ترتيب المطالب يرتبط بأسبقية إيداعها، وأن التمويلات ستتوقف بالنسبة إلى كل بنك عند بلوغ السقف المخصص له.
القرض على الشرف لفائدة فئات متعددة
وتندرج آلية القرض على الشرف ضمن التسهيلات الجديدة التي تستهدف عددا من الفئات، وتشمل الأفراد، وأصحاب المشاريع الصغرى، والمؤسسات الصغرى والمتوسطة والشركات الأهلية.
وتصل قيمة التمويل إلى 5 آلاف دينار بالنسبة إلى الأفراد، و10 آلاف دينار لأصحاب المشاريع الصغرى، في حين يمكن أن يبلغ سقف التمويل 25 ألف دينار بالنسبة إلى المؤسسات الصغرى والمتوسطة والشركات الأهلية.
ويتميز هذا النوع من التمويل، وفق المعطيات المقدمة في البرنامج، بعدم احتساب الفائدة وعدم طلب ضمانات أو كفيل، مع إمكانية سداد القرض على مدة تصل إلى سنتين، وفترة إمهال يمكن أن تبلغ ستة أشهر، وفقا للشروط المنظمة للعملية.
وتأتي هذه الآلية في إطار الإجراءات التي تم إقرارها بموجب المرسوم عدد 148 لسنة 2026 المؤرخ في 23 جويلية 2026 والمتعلق بإصلاح أحكام التسهيلات البنكية ونظام الشيكات.

وأوضح بوناني أن الإقبال بدأ منذ الساعات الأولى لفتح المنصات، مشيرا إلى تسجيل عدد هام من الاتصالات والاستفسارات لدى فروع البنوك، سواء من المواطنين أو من أصحاب المؤسسات، مع تسجيل بعض الضغط على المواقع الإلكترونية التابعة لعدد من البنوك.
وبيّن أن بعض المواطنين توجهوا أيضا إلى الفروع البنكية للاستفسار عن الإجراءات، مؤكدا أن التسجيل في القرض على الشرف يتم حصريا عبر المنصة الإلكترونية، وأن إيداع ملف ورقي مباشرة لدى الفرع لا يعوّض عملية التسجيل عبر المنصة.
التسجيل لا يعني آليا الحصول على القرض
وشدد ضيف «صباح الورد» على أن الإقبال الكبير لا يعني أن جميع المطالب المودعة سيتم قبولها، موضحا أن التمويلات المتاحة مرتبطة بالمبالغ التي خصصتها البنوك لهذه الآلية.وأضاف أن الأولوية تكون بحسب أسبقية التسجيل، داعيا الراغبين في الانتفاع بالقرض إلى عدم تأجيل عملية التسجيل، باعتبار أن كل بنك سيواصل قبول المطالب إلى حين استكمال محفظة التمويل المخصصة له.
وأشار إلى أن حجم التمويلات المتاحة يختلف من بنك إلى آخر، باعتبار ارتباطها بالأرباح التي حققها كل بنك، مؤكدا أن سرعة التسجيل يمكن أن تكون عاملا مهما في ترتيب الملفات عند بلوغ سقف التمويلات المتاحة.
ملف يتطلب عددا من الوثائق
وفي ما يتعلق بالإجراءات، أوضح بوناني أن التسجيل الإلكتروني لا يعني الاكتفاء بمجرد تقديم بعض المعطيات، إذ يتعين على طالب القرض إعداد ملف يتضمن مجموعة من الوثائق تختلف بحسب طبيعة القرض ووضعية المنتفع.وبيّن أن الوثائق المطلوبة تختلف بين الموظفين والعاملين في القطاع الخاص والمتقاعدين وأصحاب المؤسسات والمشاريع الصغرى والشركات الأهلية.
وبالنسبة إلى الموظفين، أشار إلى ضرورة توفر شروط تتعلق بتوطين الراتب لدى البنك، في حين قد يُطلب من أصحاب المؤسسات تقديم وثائق تتعلق بنشاطهم، من بينها القوائم المالية وبعض المعطيات المتعلقة بالاستغلال والنشاط المهني.
كما يمكن أن تتطلب بعض الملفات وثائق إضافية لإثبات الوضعية المالية لطالب القرض، مشيرا إلى أن بعض البنوك تطلب، ضمن الوثائق، ما يثبت الوضعية تجاه القروض القائمة.
وأكد بوناني أن إعداد الملف ليس أمرا معقدا، لكنه يتطلب توفير الوثائق المطلوبة بحسب نوعية القرض، خاصة بالنسبة إلى المؤسسات التي تكون ملفاتها أكثر تفصيلا.
لا كفيل ولا ضمانات للقرض على الشرف
وفي رده على سؤال حول إمكانية مطالبة المنتفع بكفيل، شدد حسام بوناني على أن القرض على الشرف لا يقوم على تقديم كفيل أو ضمانات، غير أن البنوك تحتاج، في المقابل، إلى دراسة الوضعية المالية لطالب القرض والتثبت من قدرته على السداد.وأوضح أن غياب الضمانات لا يعني غياب دراسة الملف، إذ يتعين على البنك التثبت من المعطيات والوثائق المقدمة قبل اتخاذ القرار.
البنك مطالب بالرد في أجل 10 أيام
وأشار ضيف البرنامج إلى أن البنك مطالب، بعد إيداع المطلب، بالرد في أجل أقصاه 10 أيام، سواء بالقبول أو بالرفض.وأوضح أن طالب القرض لا يحتاج إلى انتظار فترة طويلة لمعرفة مصير مطلبه، باعتبار أن الإطار المنظم للآلية حدد أجلا لمعالجة الملفات.
إقبال كبير رغم محدودية التمويلات
وأكد بوناني أن المعطيات التي تحصل عليها من عدد من فروع البنوك ومديريها تشير إلى وجود إقبال كبير على القروض على الشرف منذ انطلاق التسجيل.وأوضح أن هذا الإقبال لا يعني بالضرورة أن حجم التمويلات المتاحة سيكون كافيا لتلبية جميع المطالب، خاصة أن كل بنك يعمل في حدود المحفظة المالية التي تم تخصيصها لهذه الآلية.
وكان البرنامج قد أشار إلى أن البنوك المشاركة خصصت، في مجموعها، حوالي 120 مليون دينار لهذه القروض، وهي اعتمادات محدودة مقارنة بعدد الراغبين المحتملين في الانتفاع بها.
وأكد بوناني في هذا السياق أن المواطن أو صاحب المؤسسة الراغب في الحصول على القرض من الأفضل ألا ينتظر إلى آخر الآجال للتسجيل، باعتبار أن ترتيب المطالب يرتبط بأسبقية إيداعها، وأن التمويلات ستتوقف بالنسبة إلى كل بنك عند بلوغ السقف المخصص له.
القرض على الشرف لفائدة فئات متعددة
وتندرج آلية القرض على الشرف ضمن التسهيلات الجديدة التي تستهدف عددا من الفئات، وتشمل الأفراد، وأصحاب المشاريع الصغرى، والمؤسسات الصغرى والمتوسطة والشركات الأهلية.وتصل قيمة التمويل إلى 5 آلاف دينار بالنسبة إلى الأفراد، و10 آلاف دينار لأصحاب المشاريع الصغرى، في حين يمكن أن يبلغ سقف التمويل 25 ألف دينار بالنسبة إلى المؤسسات الصغرى والمتوسطة والشركات الأهلية.
ويتميز هذا النوع من التمويل، وفق المعطيات المقدمة في البرنامج، بعدم احتساب الفائدة وعدم طلب ضمانات أو كفيل، مع إمكانية سداد القرض على مدة تصل إلى سنتين، وفترة إمهال يمكن أن تبلغ ستة أشهر، وفقا للشروط المنظمة للعملية.
وتأتي هذه الآلية في إطار الإجراءات التي تم إقرارها بموجب المرسوم عدد 148 لسنة 2026 المؤرخ في 23 جويلية 2026 والمتعلق بإصلاح أحكام التسهيلات البنكية ونظام الشيكات.


 29°

 21°







Comments
0 de 0 commentaires pour l'article 337094